채권시장은 미국기준입니다. 출처 : fred + ICI 등
9월말 기준 미국의 채권금리는 여전히 상승압박이 강합니다. 오늘 새벽의 경우 최대치 5.27 이상까지 치솟았습니다. 유가도 아직은 잡힐 기미가 없습니다. 따라서 금리인상을 기대한 예비수요인 채권시장 자금현황을 알아보면 외국인의 움직임을 추적할 다른 원인이 됩니다.
아래 그림을 봐주세요. 제미나이 나노바나나로 만든 데이터인데, 좀 난잡합니다.
요약을 먼저하면,
1. (추석 해당 주) 주간단위 채권시장 유입이 크게 증가했다 : 2025년말 7.7조달러에서 9월말 8조 달러에 근접한 수준까지 확대되었다.
2. 연준 레포 잔액이 적다 : 연준 잉여현금이 적다. 2022 년 2.5조 달러에서 2026년 9월 10억달러 이내로 잉여현금이 완전 소진되었다. MMF 등 시중 자금이 단기채로 쏠리며 레포계정이 비어있다.
3. 국채 장기물이 약세이다 = 가격이 싸다.
4. 결론 : 금리인상 가능성이 점점 더 커지고 있다. 이는 수급과 정책 측면의 문제.
5. 단서 : 재정확장 정책은 회계마감 이후 10월을 봐야 하므로 본격화 하기 전까지는 이러한 채권금리 상승세와 대기자금 쏠림 현상이 가능하다. 연준의 대차확대는 예정된 바 없다.
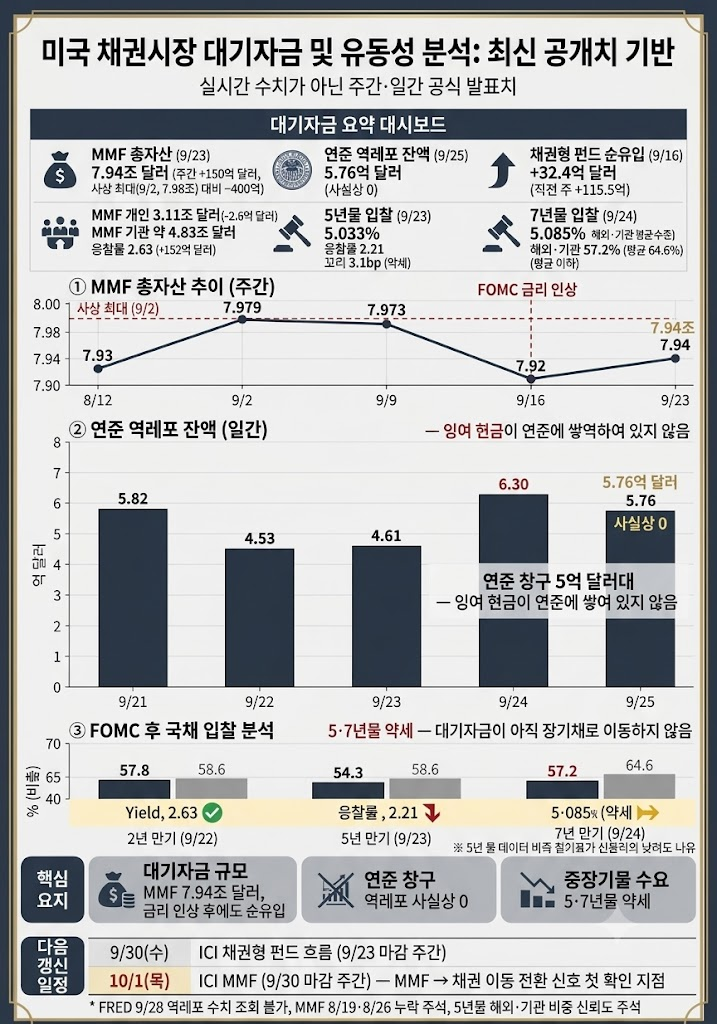
결국
자금이 채권시장 대기수요로 몰리고 있으며
수요는 단기채 위주의 시장이다.
장기채는 약세로 추가 금리인상을 예고한다.
따라서 연준 FOMC 의 금리인상 기대감을 반영한 채권시장 수요로 자금이 이동했을 가능성이 있다.
이것이 9월말 현재 외인 수급이 빠지는 이유 중 하나인 듯 합니다.
당분간 외인은 현물매수세는 없고, 선물을 통한 파생시장에서의 단기차익 거래만 하지 싶습니다. 그리고 마이크론/삼전의 실발 서프라이즈를 대비하여 지수를 미리 눌러두는 효과도 일부 있겠죠.
TMI
어제 배당락 기준 삼전의 공매도 물량 7백만주가 상환되었습니다. 배당락 때문 이라 보는 게 맞아보이나, 대차찬고가 꾸준히 줄었던 것이 지난 1~2주입니다.
마이크론 실발이 시장 컨센 수준만 나와도 한번 뺄 기제가 될 여지도 있어 보입니다.
TMI 2
외인은 반면 옵션에선 풋을 그리 많이 매수하지 않고 오히려 매도했습니다. 어제기준. 파생 수익장세이고, 지수누르는 장세가 이어질 가능성이 보입니다. 삼전닉스 등 시가비중 큰 종목으로 지수조절하고 있습니다.
TMI 3
만일 연준이 금리인상 추가하면 한은 금리인상은 그냥 상수입니다.
양극화 장세와 양극화 경제가 상수화 되는 시기가 이미 왔습니다. 큰일입니다.
변동성 대비가 필요해 보입니다. 이미 다들 하고 계시겠지만.

