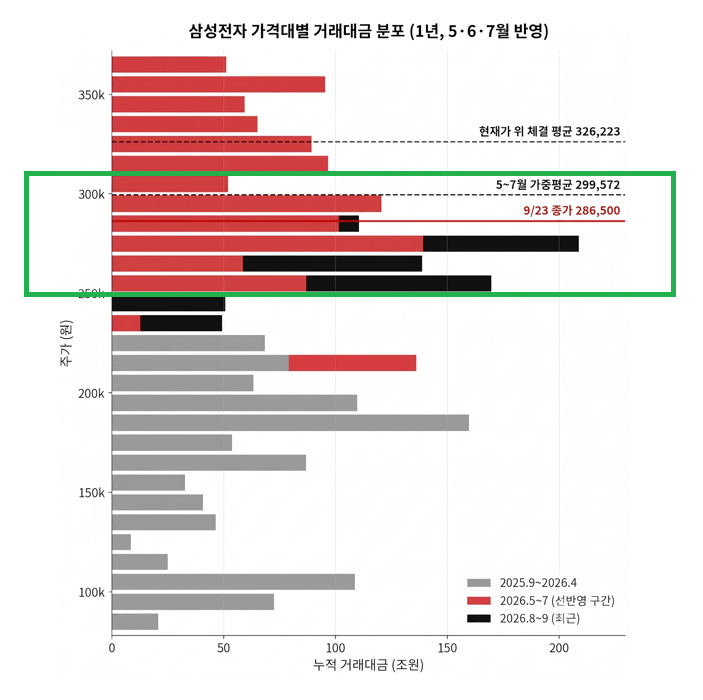
오늘은 파일보단 그래프 위주의 지난 1년간의 raw data 를 기반으로 "수요곡선응용"을 통한 분석과 벨류에이션 범주 분석을 보고자 합니다.
Chapter I. 삼전의 가격/수요량(거래대금기준) 곡선을 통한 범위가격과 상향가능성분석
아래를 보시면 기본적 골격은 일반 수요곡선과 같습니다. 녹색은 5,6,7 월의 "시장실패"구간의 의미를 "지나치게 빠른 선반영"으로 인한 과열로 규정합니다. 붉은색은 "5,6,7 월의 "시장실패"는 본원적 과열이라 규정합니다. 두 가지 시나리오는 해법이 달라집니다.
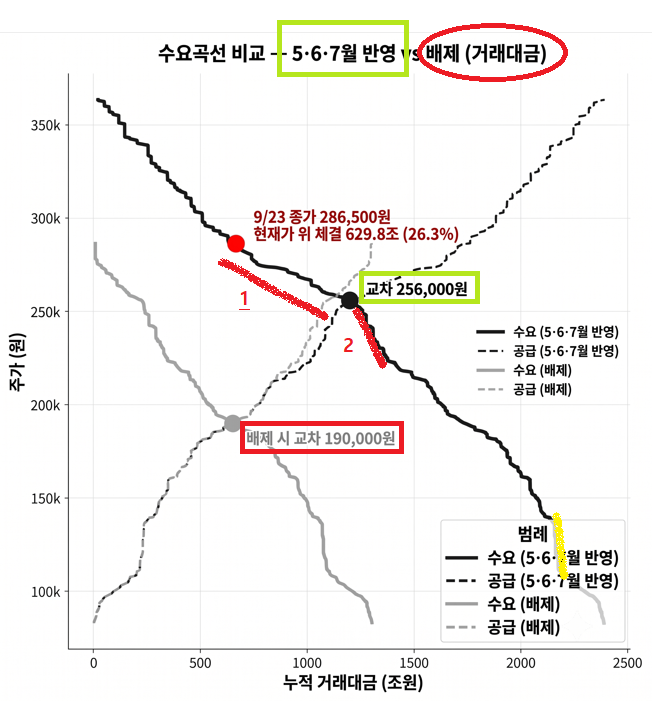
5,6,7 월의 시장실패 (헷지에 의한 단기 과열 이상 오버슈팅) : 5,6,7 월 배제
이 경우, 좌측의 회색선이 정상 수요곡선입니다. 전반적으로 탄력도가 꾸준하며 교차 구간, 즉 19만원이 중심점으로 언제든 하락의 위험성이 존재합니다. 또한 현 구간은 좌측 상단의 회색으로 수요곡선 기울기 자체가 "한계"에 다다른 지점입니다. 이는 별도의 "모멘텀"이 있어야 수요곡선자체가 우측으로 이동한다는 것을 의미합니다.
5,6,7 월은 지나치게 이른 "선반영 과열"로 추정하는 경우 : 5,6,7 월 적용
이 경우, 중앙의 검은 수요곡선입니다. 이때, "탄력성"을 기반으로 해석해봅니다.
-. 붉은 색 1 번은 현 주가 박스권입니다 : 가격이 조금만 변해도 거래대금이 크게 변동합니다. 이는 매물해소구간이자 "자사주 매입"으로 인한 현물차익 (외국인 등) 구간임을 고려할 수 있습니다.
-. 붉은색 2 번은 낮은 탄력성으로 (가격의 수요탄력성) 가격변동과 무관하게 거래대금이 일정한 수준입니다. 즉, 이 구간에서는 싸든 비싸든 "수급이 살아있는" 곳이란 말이죠. 반대로 해석할 여지가 있으나 수급이 살아있다는 건 언제나 살 "대기수요"가 있다는 말입니다. 현 시점의 저점으로 봅니다. 가격으로는 삼전기준 22.5만 ~ 25만 초반 내외입니다.
결론
1) 5,6,7 월의 과열을 시장실패로 규정했을 때는 새로운 모멘텀이 있어야 하며 이는 9/29일 마이크론 실적과 10월 초 삼전의 실적발표가 "매우 중대"해 진다.
2) 5,6,7 월의 과열이 "지나치게 이른 선반영"으로 인한 과열과 그 해소구간이었다면 이제 정상추세 하의 삼전의 "적정평가"가 이루어질 시기가 도래했다. 이때, 구간단위의 "가격탄력성"을 고려할 때 현 박스권 구간 (25-29만)은 매물 소화 및 단기 트레이딩 구간이다.
3) 두 케이스 모두 "마이크론과 10월 초 실적치 발표"가 매우 중대한 변수가 될 것이 분명하다.
** 하나의 가정을 합니다. 5,6,7 월의 시장실패는 (과열) 모멘텀을 너무 일찍 반영한 지나치게 빠른 랠리였다. 즉 이제 모멘텀을 반영할 시기가 왔다라는 것. 혹은 아래의 근거를 통하여 새로운 모멘텀이 적용될 시점이 가까워지고 있다라는 것.
Chapter II. 삼전의 벨류에이션 PBR 멀티플의 변화
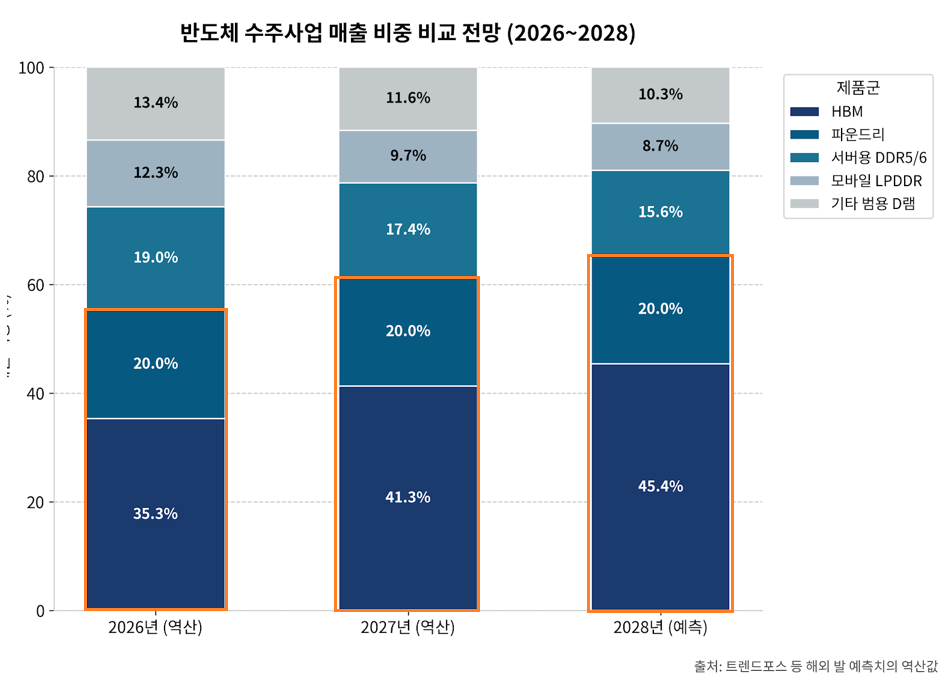
삼전의 매출 중 (반도체 종합) 수주제품의 비중
-. 트랜스포트 등의 기사출처를 기반하여 "역산"한 추정치
-. 아래를 보시면 "수주산업"으로 분류될 수 있는" 구조적 이익성이 강화된 매출비중이 지속적으로 상향되고 있습니다. 이는 아래 추가할 "tsmc"와의 벨류에이션 비교에 결정적인 키가 됩니다.
-. 외부출처의 역산치 이므로 수치는 다소의 편차와 오류가 있을 수 있습니다.
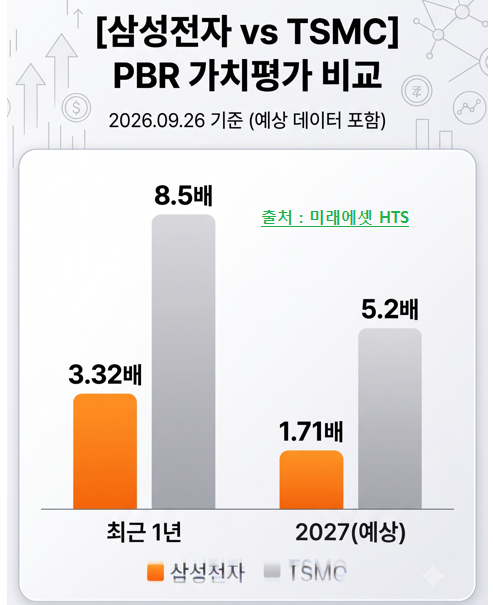
tsmc 벨류에이션과의 비교 : PBR 벨류에이션
-. 국내 전문가 대체로 삼성의 이익은 5:5 정도의 사이클 범용 디램과 구조적 성장성을 반영하는 제품으로 보는 게 현 시점에서 무난하다는 평가가 있습니다. 현대차증권 출신 노근창 리서치센터장.
-. 이에 대한 신뢰도는 개인이 받아들이기 나름입니다.
3. PBR 벨류에이션
현재 TSMC 는 8.5배의 일시적 고평가를 받으며 주가가 상승중입니다. 그러나 내년이후에 시설확장을 반영하면 평시의 벨류인 PBR 5배 내외로 다시 수렴하게 됩니다. 반면, 삼성전자는 주황색을 보더라도 2027년이 되면 평시에 비해 낮아진 PBR 벨류에이션이 됩니다. 이때 삼전의 "구조적 이익성"의 비중이 확대될 잠재성을 보여줍니다.
상기 2항에서 구조적 이익성이 강한 비중이 "파운드리 적자해소"라는 긍정적 면을 더하여 50%에 육박하게 됩니다. 그렇다면 매출 및 이익에서 차지하는 "구조적 성장성 비중"이 다소 상향됩니다. 얼마나 멀티플을 더 줄지 알 수 없습니다. 그러나 다음의 범주를 가정해 봅니다.
(한투증권 및 최근 유안타 증권 2027년 BPS 18만원)
A. 삼전의 모든 매출을 멀티플 확장 : 이경우 PBR 기준 최소수치가 3배인 54만원 수준이입니다.
B. 삼전의 50% 에 대해서만 구조적 이익성을 반영하여 최소수치 PBR 3배를 적용한다
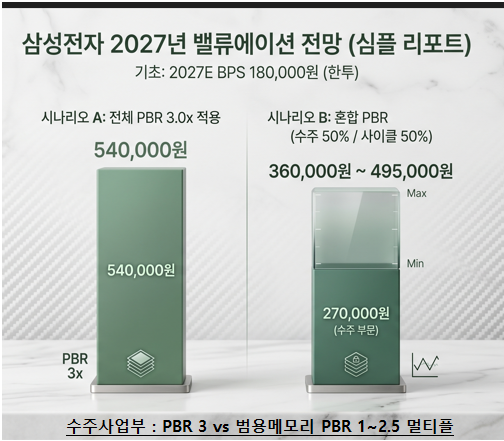
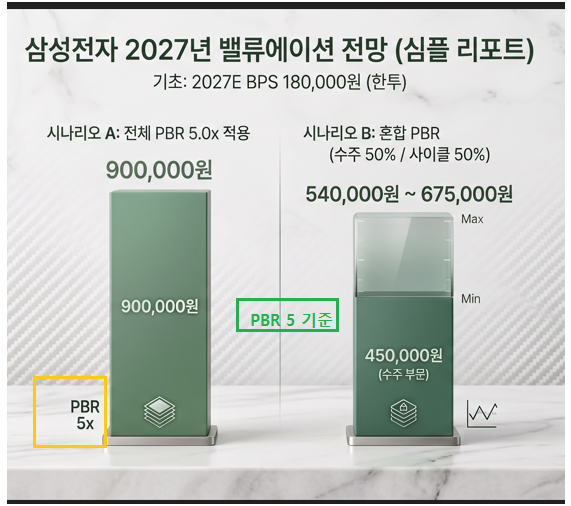
동일한 조건으로 삼전의 수주 제품과 범용디램을 tsmc 기준으로 분류해 봅니다.
이제 PBR 5배 기준으로 적용하며, 전체 비중을 모두 PBR x5 로 한 것과 수주산업은 x5 범용디램은 기존의 PBR x1 ~ x2.5 를 유지합니다.
Chapter III. 결론 벨류에이션과 단기 변동 : 결론
1. 다양한 기술적 분석을 통한 단기 변동성 예측 시 삼전은 10월 중 저점을 찍고 상승추세로 (완만한) 접어들 것으로 본다.
2. 다양한 가능성이 있으나 새로운 모멘텀이 없다는 가정이라면 전저점인근 25만 이하로 일시 하락할 수 있다. 그러나 적정 수준의 모멘텀이 있다면 그것은 가능성이 작다고 본다. 이 경우 최저점은 26만원 선으로 본다.
3. 현재 기술적 분석으로 (단기 추세) 볼렌더 및 다양한 측면에서 상단 저항선 일시 돌파 가능성이 있으며 이 경우 "본인 개인적 추세 판단"으로는 최대 31만, 나머지 기술적 측면에선 29-30만 내외의 값이 나온다. 배당락 전후로 가능한 수치로 본다.
4. 10월 중 저점을 찍을 때 매크로 변수는 개선될 여지가 매우 크다. 이는 별도의 펀더멘털 분석에서 구해보고자 한다. 현재, 금리/유가는 최고점 수준에 근접했으며 국제정세와 환경 상 현 시점 이상의 상승은 불가능에 가까워 보인다. 단기적 튀는 수준에 머무를 가능성이 크다. 이는 유수의 헷지펀드 운용자와 이코노미스트 들의 분석을 참조하시면 좋겠다.
5. 삼전의 벨류에이션은 구조성을 인정받아 최소수치인 PBR 3배 수준을 "수주사업부"만 적용 시,
-. 26년 최소 36만
-. 27년 최소 54만
이 가능하다. PBR 멀티플을 월가의 실 투자자들이 확대 적용 시 (tsmc 의 과거 5배) 그 이상도 가능하나 이는 우리가 결정할 사안이 아니다.
6. TMI : 현재 마이크론 테크의 풋콜 비중이 1:1 수준까지 내려와 있으며 단기 롱 포지션이 증가한 상황. 마이크론 실적의 서프라이즈 가능성 (최소 컨센 소폭 상회이상)이 사전적으로 예측해 볼만하다. 그러나, 그걸 아는 건 마이크론 내부자일 뿐.
제가 삼전 분석하는 날도 이제 끝물에 다가 옵니다. 변동성 조정장세가 저는 개인적으로 10월이 마지막이라 봅니다. 그럼 분석 필요없구요. 방향성 정해지면 그냥 정상 투자하면 된다 보고 있습니다.
그럼 긴글 읽느라 수고하셨습니다.
ft. 현 시점 1년 데이터 기준, 삼전의 매물벽
- 수요곡선과 일치하게도 현 주가에 가장 많은 매물이 있습니다.