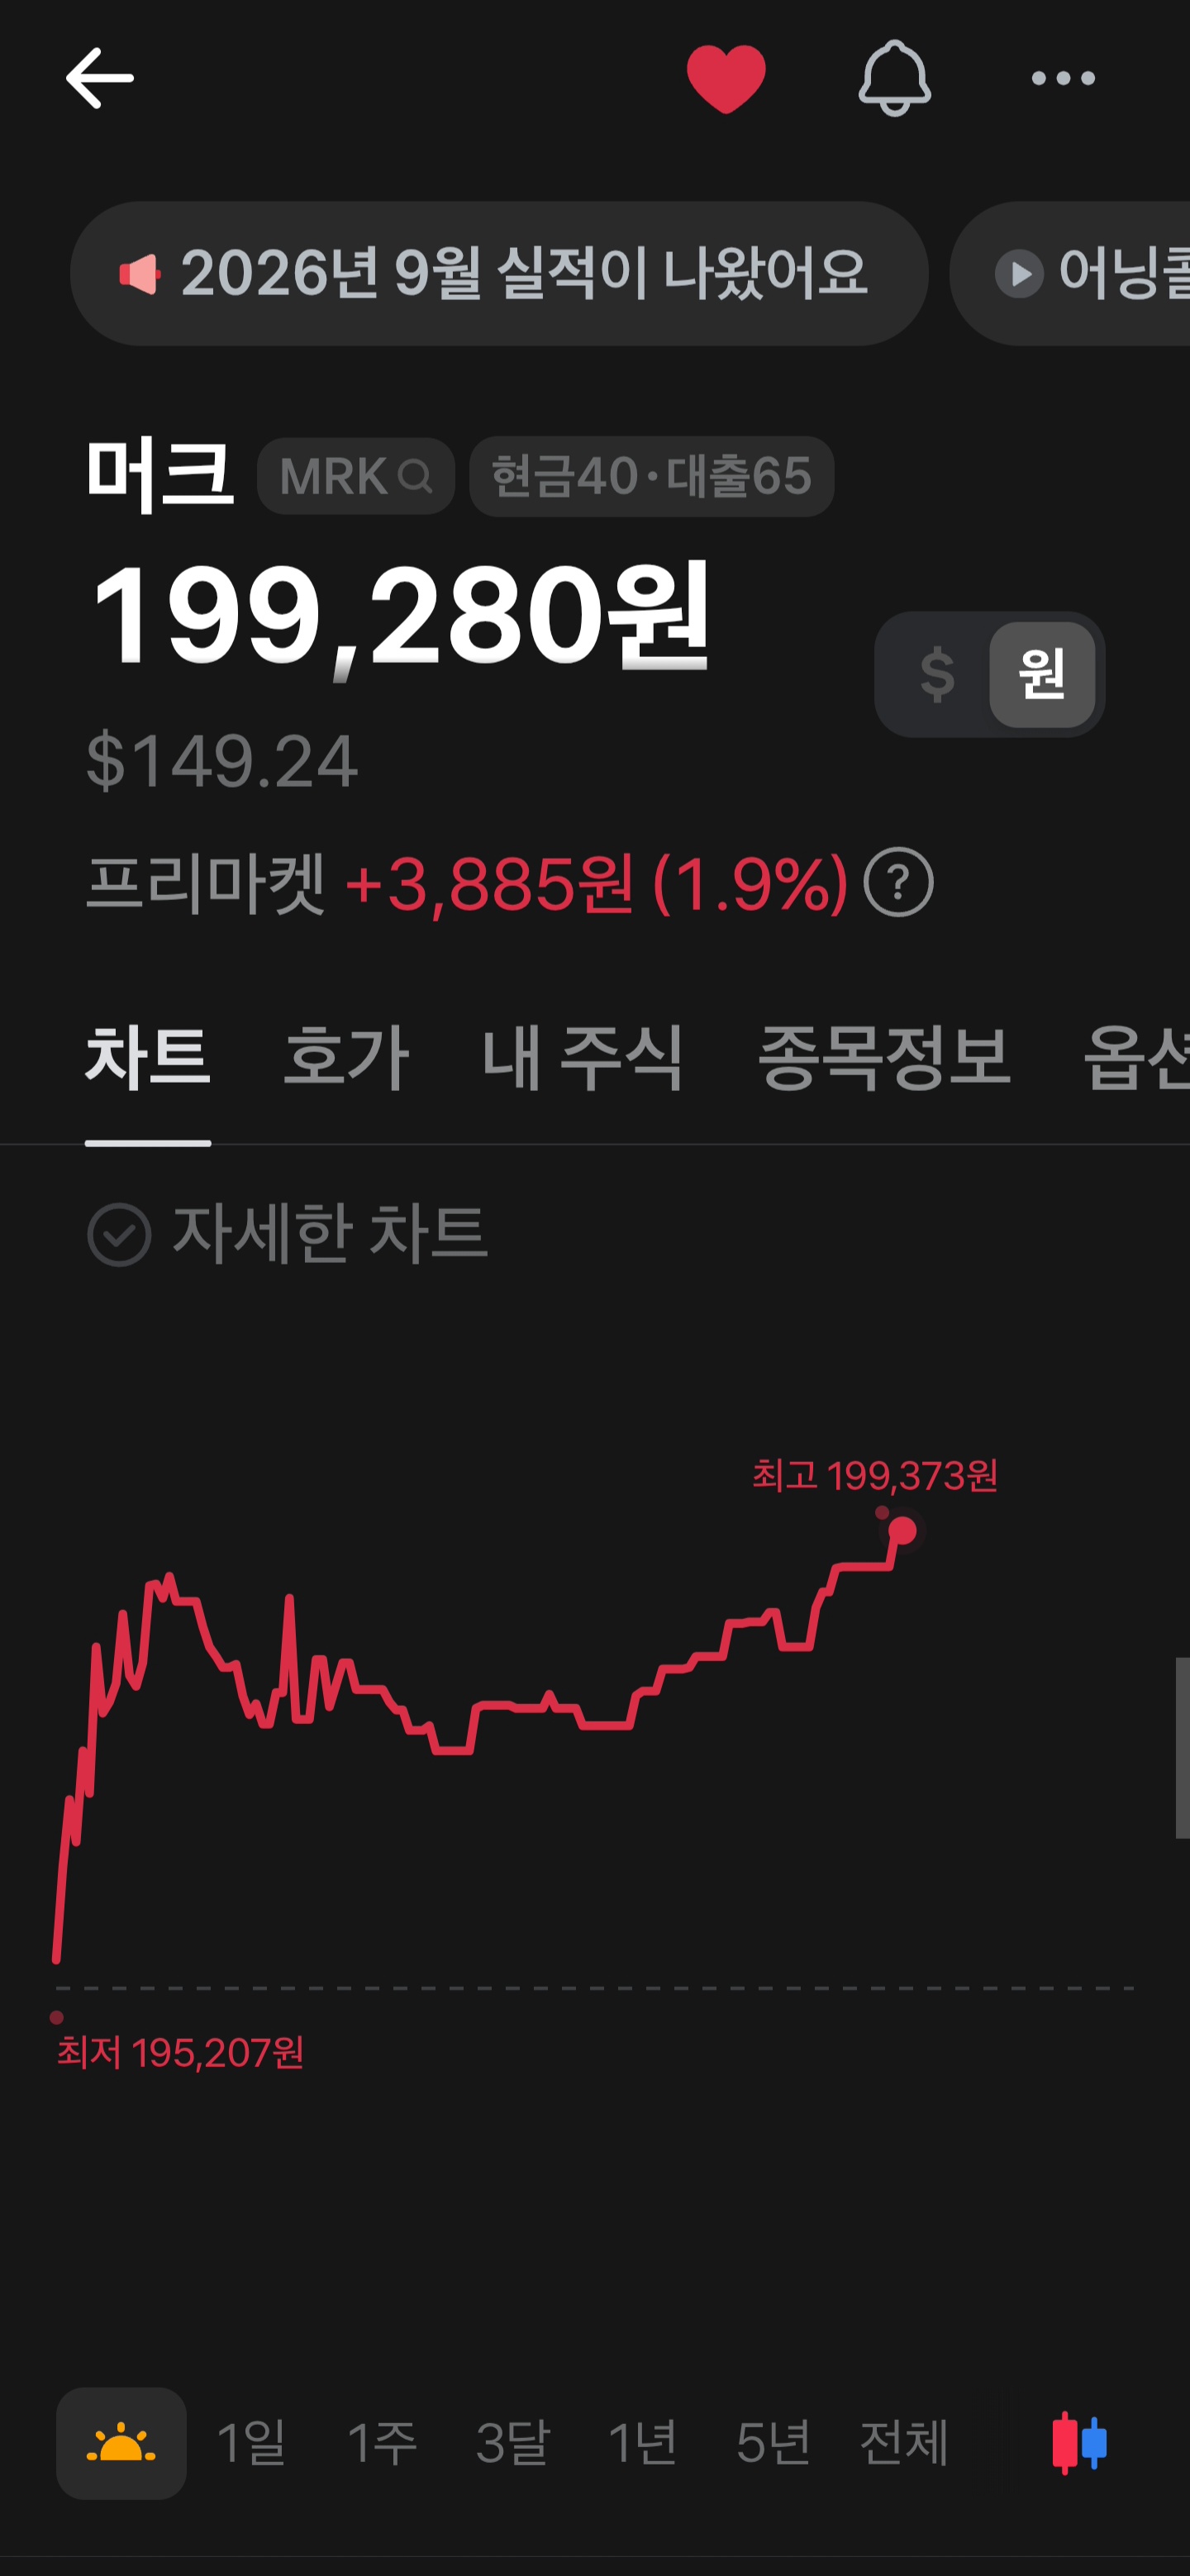
미국 제약사 머크(Merck & Co., 티커: MRK)의 주가 상승은 월가 예상치를 크게 웃돈 3분기 어닝 서프라이즈와 연간 실적 가이던스 상향 조정, 그리고 주력 의약품의 세대교체 성공이 맞물린 결과입니다.
3분기 실적 서프라이즈 및 가이던스 상향
1. 예상치 상회: 3분기 매출은 전년 동기 대비 4.6% 증가한 180억 9,000만 달러로 시장 예상치를 약 7억 6,000만 달러 웃돌았으며, 조정 주당순이익(EPS) 역시 2.49달러를 기록해 컨센서스(2.08달러)를 큰 폭으로 상회했습니다.
2. 전망치 상향: 호실적을 바탕으로 연간 매출 가이던스를 668억673억 달러로, 조정 EPS 전망치를 기존 2.662.76달러에서 2.77~2.82달러(시장 예상치 2.65달러)로 상향하며 수익성 자신감을 입증했습니다.
신규 제형 안착과 신약 파이프라인의 고성장
1. 키트루다 Qlex 안착: 2028년 주력 면역항암제 키트루다의 특허 만료(특허 절벽) 우려를 방어하기 위해 출시한 피하주사(SC) 신제형 '키트루다 큐렉스(Qlex)'가 3분기에만 8억 3,000만 달러의 매출을 올렸습니다. 기존 정맥주사(IV) 제품과 합산해 86억 달러의 견조한 실적을 유지하며 특허 방어 전략이 통하고 있음을 보여주었습니다.
2. 윈레베어(Winrevair) 매출 급증: 차세대 성장 동력인 폐동맥 고혈압 치료제 윈레베어의 3분기 매출이 93% 급증한 6억 9,400만 달러를 기록해 키트루다 의존도를 낮추는 핵심 캐시카우로 자리 잡았습니다.
장기 매출 전망 상향 예고
로버트 데이비스 CEO는 실적 발표에서 후기 항암제 파이프라인의 긍정적인 임상 결과와 신규 인수 자산의 성과가 기존 목표치에 충분히 반영되지 않았다며, 향후 10년 장기 매출 전망치를 추가로 상향 조정할 것임을 시사해 중장기 투자 심리를 끌어올렸습니다.
다만 이번 3분기 매출 증가분 중 약 5억 5,000만 달러는 고객사들의 의약품 조기 구매(선주문) 효과가 반영된 수치이며, 중국 시장 내 자궁경부암 백신 가다실(Gardasil)의 수요 둔화 이슈는 향후 실적 흐름에서 지속적으로 점검해야 할 변수입니다.
오늘 상승하는 부분도 있습니다
미장은 회사가 많아서 부럽네요