Postingan ini belum diterjemahkan ke Bahasa Indonesia. Menampilkan teks asli.
핵심 포인트
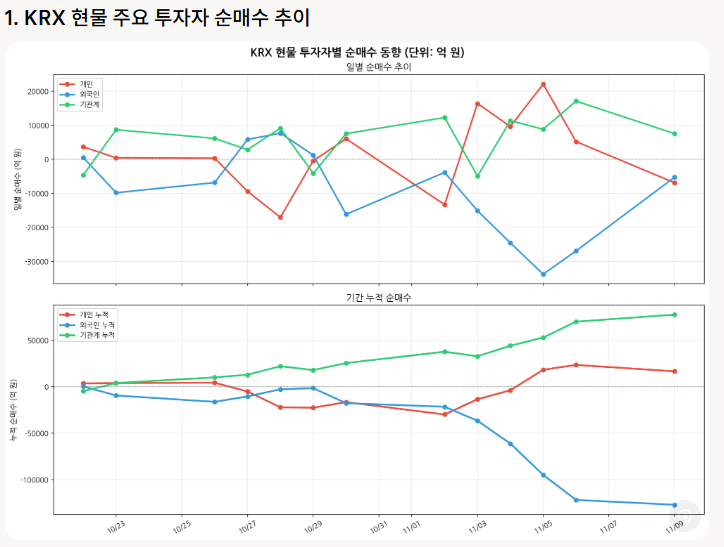
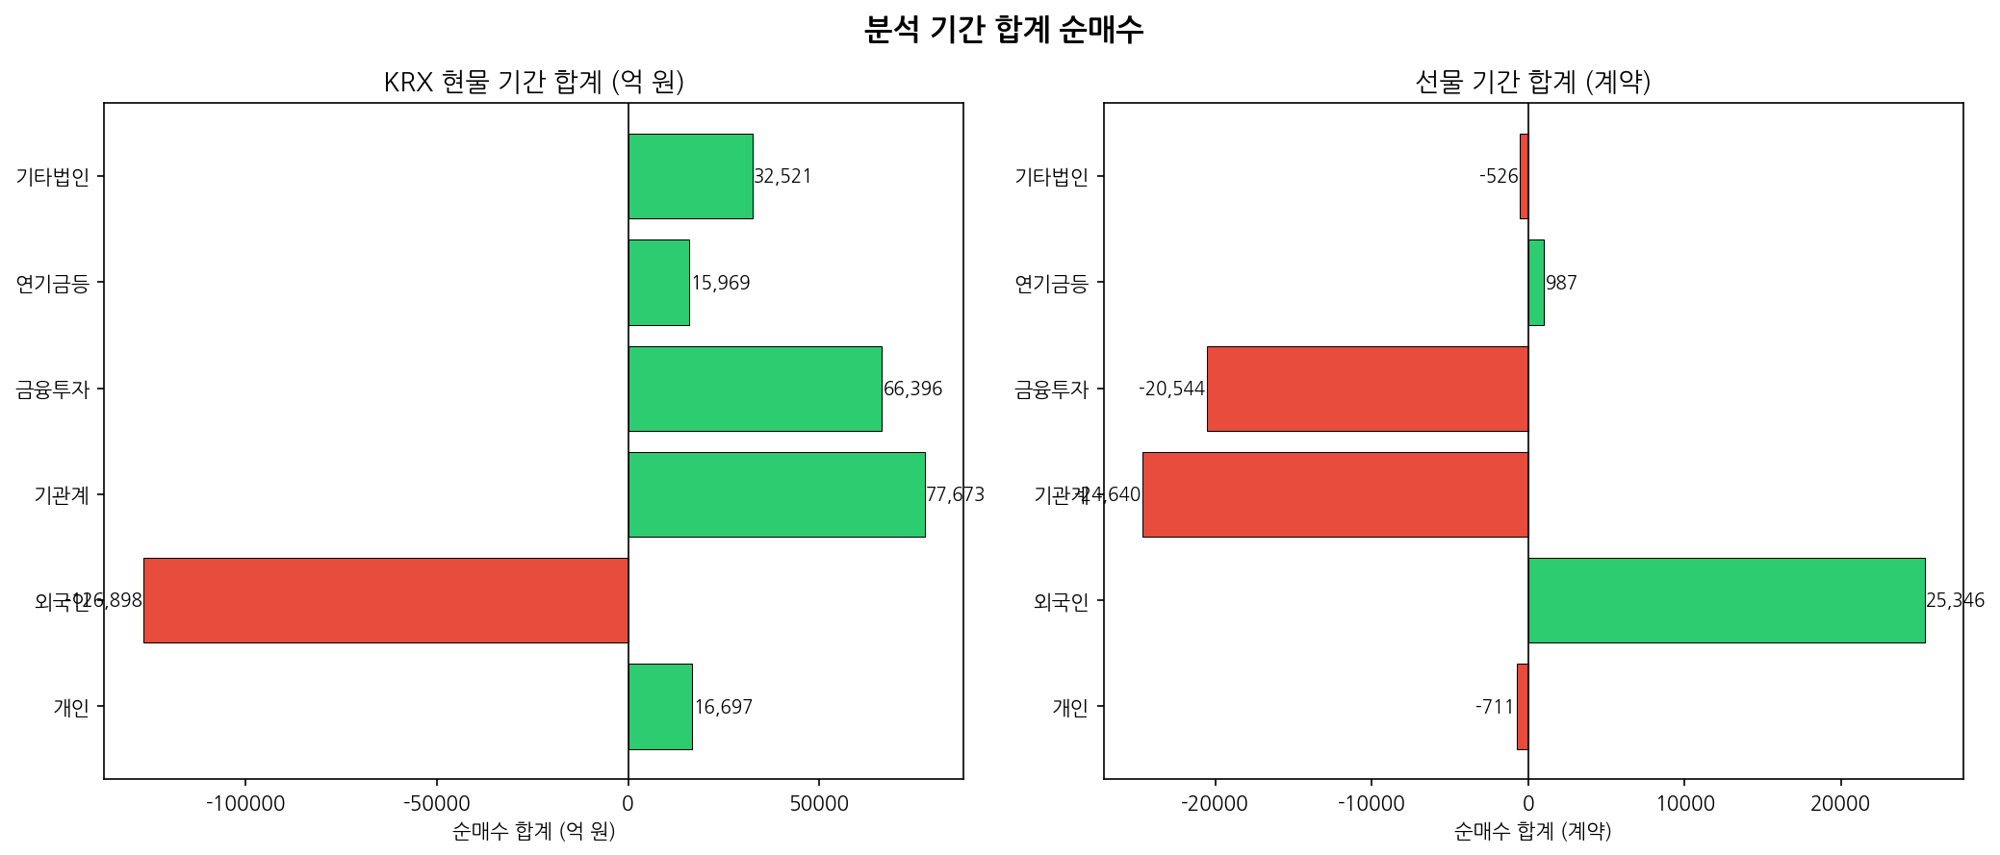
외국인: 기간 합계 -12조 6,898억 (대규모 순매도). 특히 11월 들어 매도 강도가 급격히 커짐 (11/5 -3.37조, 11/6 -2.69조).
개인: 기간 합계 +1조 6,697억. 11/3~11/5에 1.6~2.2조 규모의 적극 매수로 외국인 매도분을 상당 부분 흡수중입니다.
기관: 기간 합계 +7조 7,673억. 외국인 매도의 주된 대응 세력입니다.
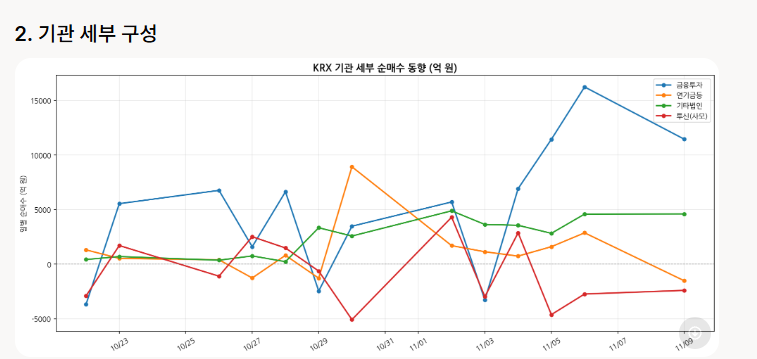
금융투자(증권사 등)가 +6조 6,396억으로 기관 매수의 핵심입니다.(지금이 저가 매수로 판단?)
기타법인 +3조 2,521억, 연기금 +1조 5,969억으로 안정적인 매수세 유지중입니다.
투신(사모)은 변동성이 크고 순매도 우위인 날이 많았습니다.
핵심 포인트
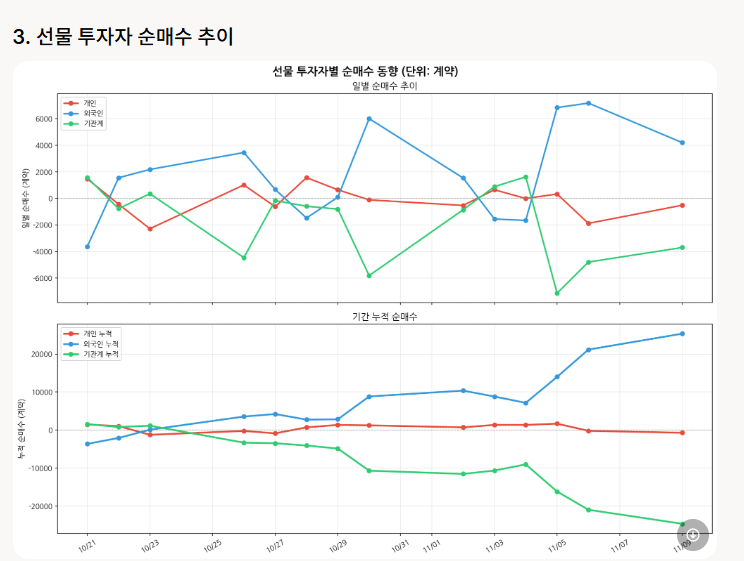
외국인: 기간 합계 +25,346계약 (순매수). 특히 11/5~11/9에 집중적으로 매수하였습니다.
기관: 기간 합계 -24,640계약 (순매도). 금융투자가 매도 주도입니다.
개인: 거의 중립~소폭 매도
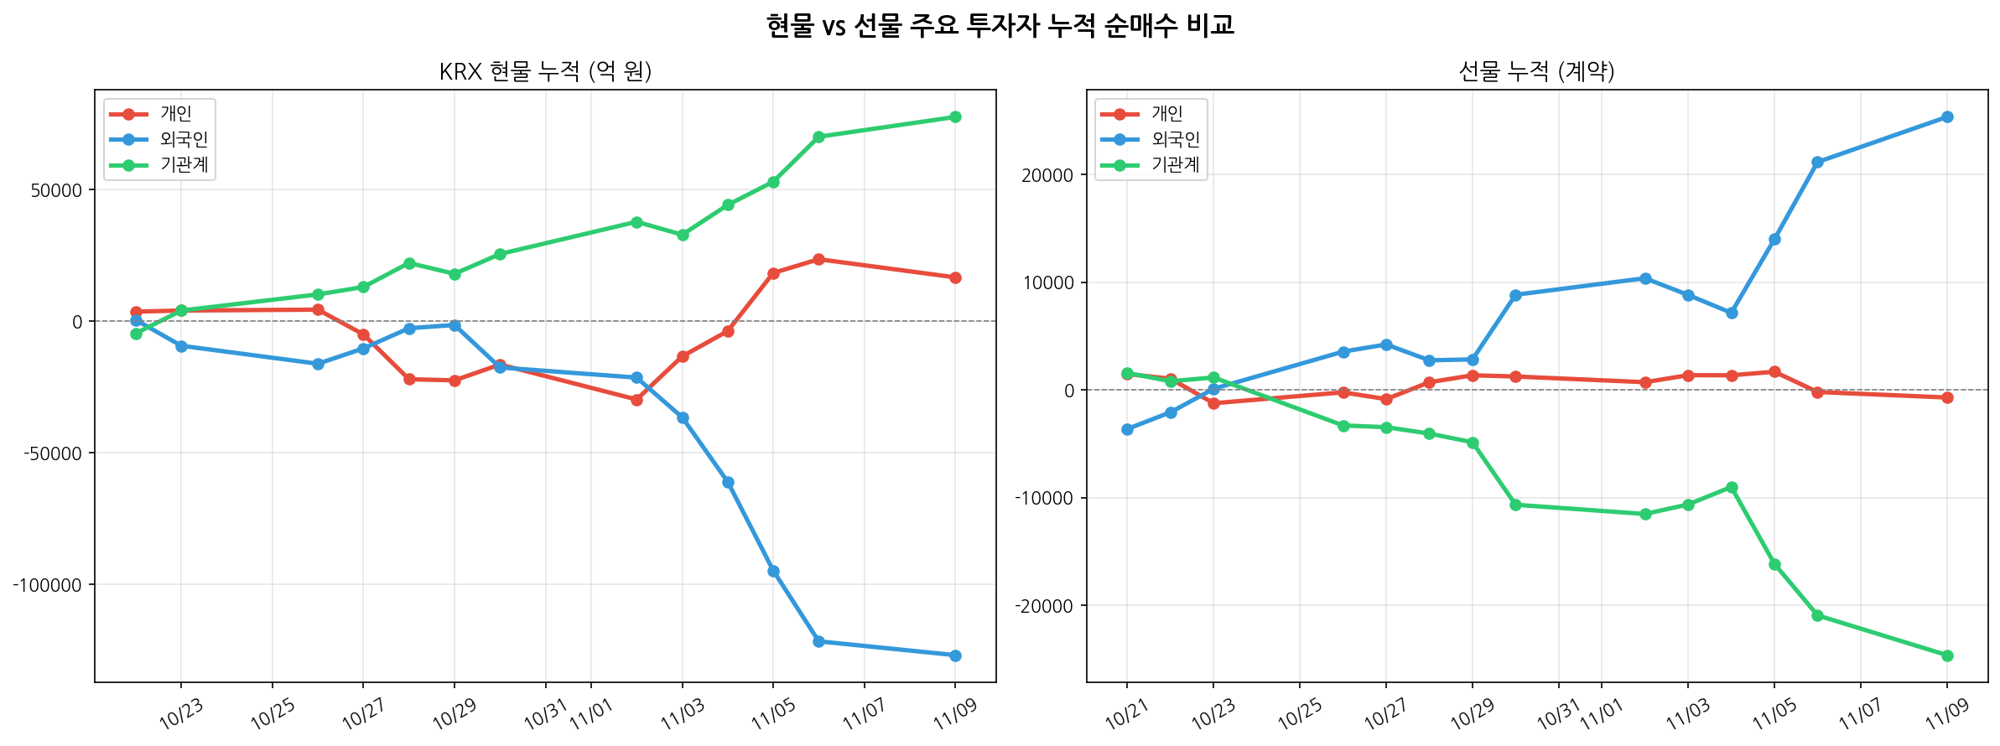
→ 현물에서 외국인 매도 + 선물에서 외국인 매수 패턴이 뚜렷합니다.
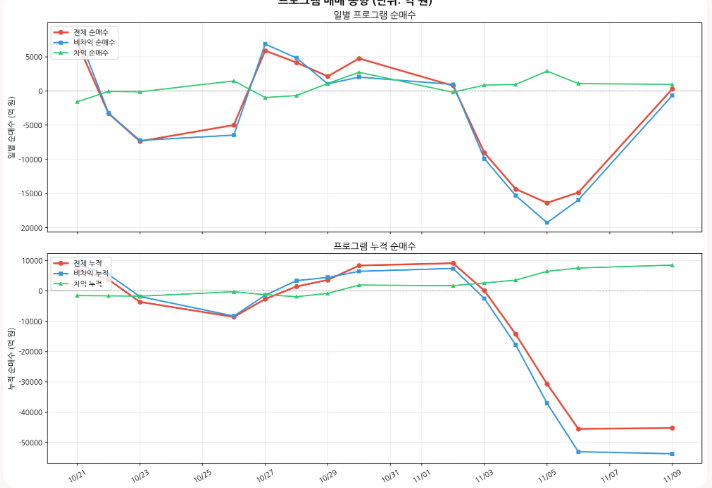
전체 순매수 합계 -4조 5,201억 (순매도 우위)
비차익거래가 매도 주도 (-5조 3,679억). 차익거래는 오히려 소폭 순매수(+8,478억)
11/3~11/6 연속 대규모 프로그램 매도 후, 11/9에 소폭 순매수 전환(+295억)한 점이 눈에 보입니다.
5. 현물 vs 선물 누적 비교 & 기간 합계 요약
상세 추세 분석
① 외국인 수급: “현물 대규모 이탈 + 선물 매수”
현물에서 2주 가까이 거의 매일 매도세가 이어지며 누적 매도 규모가 12조를 넘겼습니다.
반면 선물에서는 순매수를 유지중입니다.
→ 단순 지수 하락 베팅이라기보다 현물 매도 + 선물 롱 포지션(스프레드/차익거래·헤지 성격)일 가능성이 높습니다.
11/9에 현물 매도 규모가 이전 대비 크게 줄어든 점(-5,256억)은 매도 압력 완화 신호로 해석 가능할것 같습니다.
② 개인: “외국인 매도분의 1차 흡수 세력”
③ 기관: “가장 안정적인 매수 주체”
④ 프로그램 매매: “단기 변동성 확대 요인”
종합 판단
단기 수급 구조는 “외국인 현물 매도 vs 개인·기관 매수”로 명확히 정리됩니다.
외국인이 선물에서 순매수를 유지하는 점은 추가적인 급락 베팅이 강하지 않다는 신호로 보입니다.
11/9 데이터가 보여주는 “외국인 매도 축소 + 프로그램 순매수 전환”은 단기적으로 긍정적입니다.
다만 외국인 현물 매도가 다시 가속될 경우, 개인·기관의 흡수력이 얼마나 지속될지가 관건입니다.
금융투자(증권사) 매수가 매우 크다는 점은 자체 포지션인지, 고객 주문인지에 따라 의미가 달라질 수 있어 추가 모니터링이 필요해 보입니다.