Postingan ini belum diterjemahkan ke Bahasa Indonesia. Menampilkan teks asli.
1995~2000년 닷컴버블 직전(나스닥 정점 2000년 3월)과 2025~2026년(현재 2026년 10월 기준) AI·반도체 붐 시기의 나스닥 종합지수, 필라델피아 반도체 지수(SOX), 미국 10년물 국채 금리 추세를 비교 분석한 결과입니다.
1. 1995~2000년 닷컴버블 직전 추세
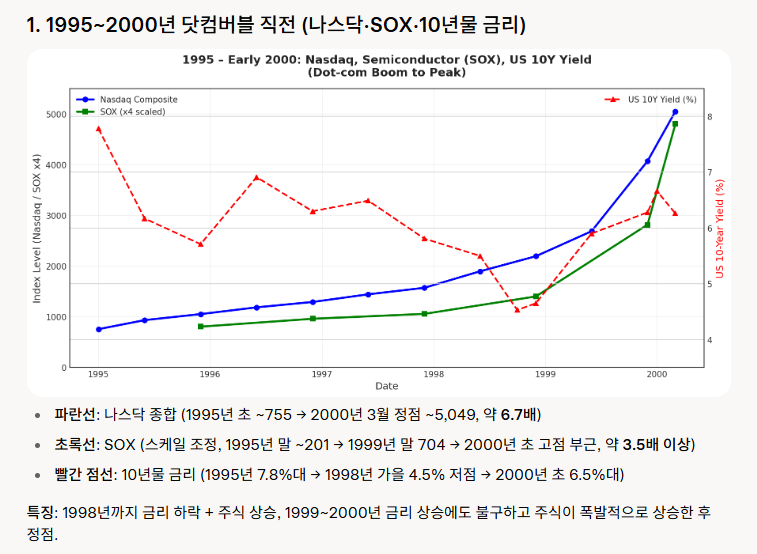
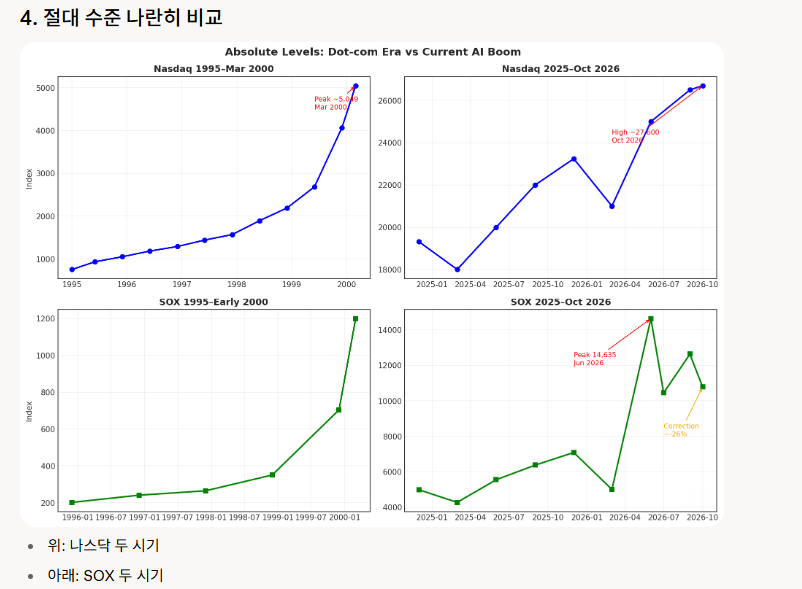
나스닥 종합지수: 1995년 말 약 1,052 → 1999년 말 4,069(+약 287%) → 2000년 3월 10일 정점 5,048~5,132. 1995~정점까지 약 4~5배 상승. 특히 1998~1999년 가속이 두드러집니다(1999년 한 해 +85.6%).
SOX(반도체 지수): 1995년 말 약 201 → 1999년 말 704(+약 250%) → 2000년 초 고점 후 하락 시작. 1999년 +101%로 폭발적. 반도체는 인터넷 인프라(서버, 네트워킹) 수요로 나스닥과 강하게 연동됩니다
미국 10년물 국채 금리: 1995년 초~중반 7%대에서 하락 → 1998년 가을 저점 약 4.5% 근처 → 1999년 상승 시작 → 2000년 초 6.5~6.7% 수준. 1995~1998년은 금리 하락(주식에 우호적), 1999~2000년은 금리 상승과 주식 고점 동시 진행. 연준의 점진적 긴축이 배경입니다
상관관계: 나스닥-SOX는 매우 높은 양의 상관(인터넷 붐이 반도체 수요를 직접 자극). 금리와 주식은 1995~1998년 음의 상관(금리↓ → 주식↑), 1999~2000년에는 금리가 상승해도 주식이 더 강하게 올랐으나, 결국 금리 상승이 밸류에이션 부담으로 작용하며 버블 붕괴의 한 요인이 됨. 전체적으로 성장주(나스닥/반도체)가 금리에 민감하게 반응하는 패턴입니다

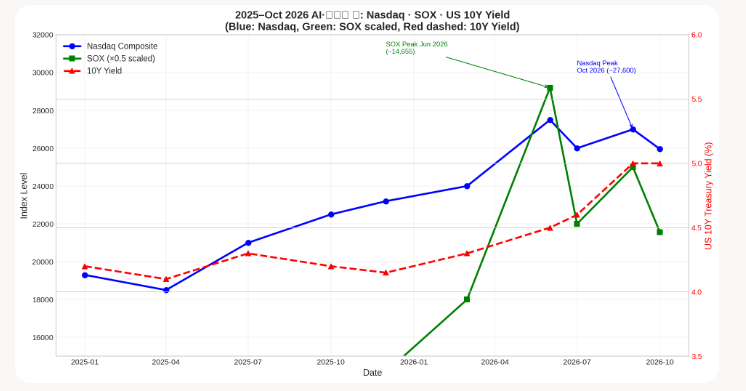
파란선: 나스닥 (2024년 말 ~19,311 → 2026년 10월 ~26,700, 약 1.4배, 연중 고점 ~27,600)
초록선: SOX (2024년 말 ~4,980 → 2026년 6월 정점 14,635 → 10월 ~10,779, 고점 대비 -26% 조정)
빨간 점선: 10년물 금리 (2025년 4%대 → 2026년 9~10월 5.0~5.3% 고점 후 ~5.0%)
특징: SOX가 나스닥보다 훨씬 가파르게 상승한 후 급격한 조정. 금리는 상승 추세 속에서 AI 자본 지출 영향이 반영되었습니다
2. 2025~2026년(현재) AI·반도체 혁명 시기 추세
나스닥 종합지수: 2024년 말 약 19,311 → 2025년 말 약 23,242(+약 20%) → 2026년 10월 중순~말 약 26,000~26,700대(YTD +약 12~15%, 연중 고점 10월 6일 약 27,600). AI 테마(엔비디아 등 대형 기술주)가 주도합니다
SOX: 2024년 말 약 4,980 → 2025년 말 약 7,083(+약 42%) → 2026년 6월 22일 역사적 고점 약 14,635 → 이후 조정으로 10월 23일 기준 약 10,779(고점 대비 -26~28% 수준, YTD 여전히 +50%대). AI 서버·HBM·파운드리 수요로 나스닥보다 훨씬 강한 상승 후 변동성 확대되었습니다
미국 10년물 국채 금리: 2025년 초~중반 4.0~4.6%대 → 2026년 들어 상승 추세, 9~10월 5.0~5.3%대 고점 후 10월 말 약 4.96~5.0% 수준. AI 관련 대규모 자본 지출(데이터센터 등)이 성장 기대와 자금 수요를 높여 금리 상승 압력으로 작용하는 모습이 관찰되었습니다. 최근 AI 주식 조정이 금리 하락과 동반되는 경우도 있습니다(상관 강화).
상관관계: 나스닥-SOX는 여전히 높은 양의 상관(0.8 이상 수준, AI가 반도체 수요를 직접 견인). 금리와 AI/반도체 주식은 최근 더 밀접해진 모습(단기 상관 +0.8대까지 보고됨). 금리가 오르면 성장주 할인율 상승으로 부담이, 반대로 AI 붐이 성장·인플레 기대를 높여 금리를 밀어 올리는 양방향 관계가 나타납니다
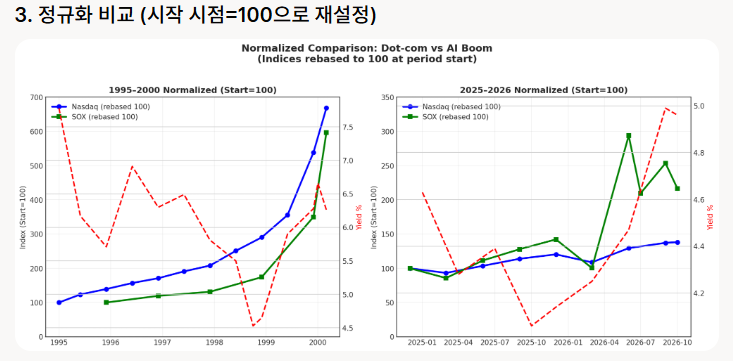
왼쪽(1995~2000)과 오른쪽(2025~2026)을 같은 스케일로 비교:
닷컴 시기: 나스닥·SOX 모두 수 배 상승 (특히 1999년 가속).
현재: SOX가 상대적으로 더 강하게 올랐으나, 이미 고점 대비 큰 조정을 받았습니다. 나스닥 상승폭은 닷컴보다 완만합니다
3. 비슷한 점
기술 혁명 주도 상승: 1990년대 인터넷 vs 2020년대 AI. 둘 다 인프라(서버/네트워킹 vs GPU/HBM/데이터센터) 수요가 반도체를 폭발적으로 끌어올렸습니다. SOX가 나스닥보다 더 가파르게 오르는 패턴 동일합니다
나스닥과 SOX의 강한 동조: 두 시기 모두 기술주와 반도체가 시장을 주도하며 높은 상관관계를 가지고 있습니다
금리 상승 국면과 고점: 둘 다 후반부에 금리가 상승하는 환경에서 주식 고점이 형성. 금리 상승이 밸류에이션 압박으로 작용.
변동성 확대와 조정: 닷컴 후반 급등 후 붕괴, 현재도 SOX가 고점 대비 20%대 이상 조정(2026년 6~10월). 과열 후 소화 과정 유사.
성장 기대가 금리를 밀어 올리는 측면: 당시 인터넷 붐의 생산성 기대, 현재 AI 투자 붐의 자본 수요·성장 기대.
4. 차이점
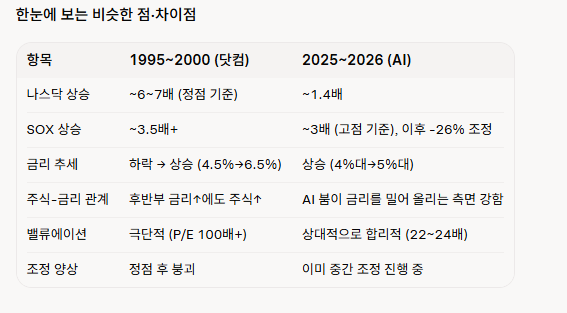
상승 폭과 속도: 닷컴 시기(1995~2000년 초) 나스닥 4~5배, SOX 3배 이상(특히 1999년 폭발). 현재(2025~2026년)는 나스닥 1.3~1.4배, SOX는 더 강하지만(2024말~2026 고점 약 3배 수준) 기간이 짧고, 이미 조정 중. 닷컴이 더 극단적 버블.
밸류에이션: 닷컴 정점 나스닥 P/E 100배 이상(일부 200배). 현재 나스닥 전방 P/E 22~24배 수준으로 상대적으로 합리적(수익성 있는 대형 기술주 중심).
금리 환경과 수준: 닷컴 시기 금리가 4.5% → 6.5%대로 상승(절대 수준 높음). 현재는 4%대 → 5%대로 상승했으나, 인플레이션·연준 정책 배경이 다릅니다. 현재는 AI 자본 지출이 금리에 더 직접적 영향을 미치는 모습이 두드러집니다
기업 펀더멘털: 닷컴은 수익 없는 닷컴 기업 다수이나 현재는 엔비디아 등 실제 높은 이익·현금흐름을 내는 기업이 주도. SOX도 메모리·파운드리 등 실적 기반이 뚜렷합니다
기간과 성숙도: 닷컴은 5년 이상의 점진적 가속. 현재 AI 붐은 2023년 이후 가속화되어 더 압축적이고, 이미 중간 조정(2026년 하반기)이 발생. 공급망·전력·자본 지출 제약 이슈가 더 빠르게 부각되고 있습니다
상관의 성격: 당시에는 금리 하락이 주된 주식 부양 요인. 현재는 AI 성장 기대가 금리를 끌어올리는 측면이 더 강하며, 주식-금리 단기 상관이 더 높아진 모습입니다
종합 평가
두 시기는 기술 패러다임 전환 → 반도체 수요 폭증 → 나스닥/SOX 급등 → 금리 상승 압력과 밸류에이션 부담이라는 큰 틀에서 유사합니다. 그러나 현재는 밸류에이션이 훨씬 낮고, 실적 기반이 강하며, 이미 조정이 진행 중이라는 점에서 닷컴 후반의 ‘극단적 버블’과는 다릅니다. 금리와 AI/반도체 주식의 연동이 더 긴밀해진 점은 주목할 만합니다(AI 투자 규모가 거시경제에 미치는 영향이 크기 때문).
차트로 보면 1995~2000년은 완만한 상승 후 1998~2000년 가속, 금리는 U자형(하락 후 상승). 2025~2026년은 더 가파른 SOX 상승 후 고점 조정, 금리는 상승 추세 속에서 변동. 비슷한 ‘붐-부담’ 사이클이지만, 현재는 더 성숙하고 변동성이 빠르게 나타나는 단계로 보입니다. 데이터는 2026년 10월 말 기준이며, 시장은 빠르게 변할 수 있습니다.