Postingan ini belum diterjemahkan ke Bahasa Indonesia. Menampilkan teks asli.
해석 (사실 중심)
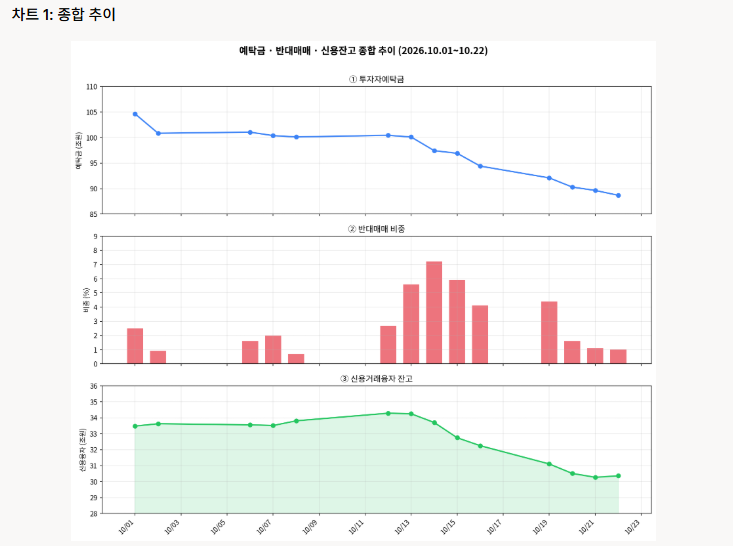
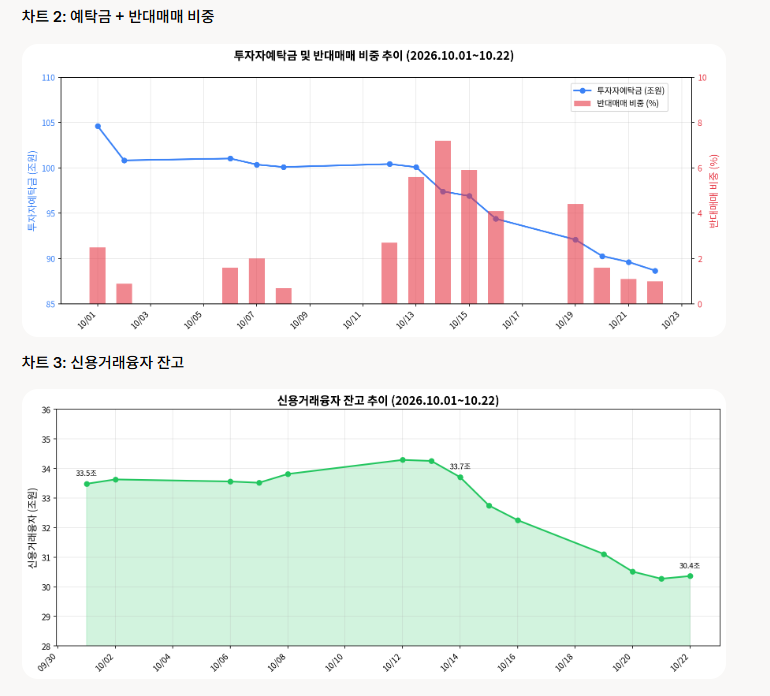
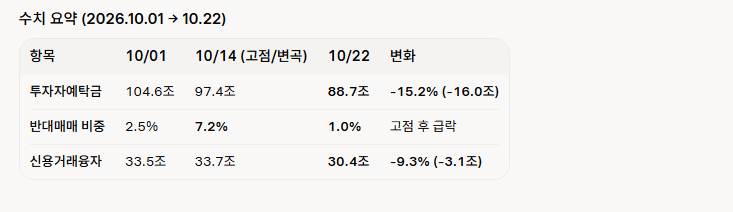
예탁금: 10월 들어 꾸준히 감소. 10/1 104.6조 → 10/22 88.7조. 시장 변동성 확대 구간에서 투자자 현금이 빠져나가는 흐름이 확인되었습니다
반대매매 비중: 10/14 7.2%로 고점(하루 반대매매 약 893억 수준). 이후 급락해 10/22에는 1.0%까지 낮아짐. 강제매도 압력은 일단 완화된 상태입니다
신용잔고: 10/1 33.5조 → 10/22 30.4조. 유가증권·코스닥 모두 감소. 레버리지를 줄이는 움직임이 동반되고 있습니다
종합하면 “현금 이탈 + 레버리지 축소” 가 동시에 진행된 구간. 반대매매 비중 고점 이후 강제매도 압력은 완화됐지만, 예탁금·신용이 함께 줄어든 점은 시장 참여자들의 위험 회피 성향을 보여주고 있습니다
전체 대차잔고 추이 (금액 기준)
10/01: 168.7조 → 10/23: 140.6조 (-16.7%)
10/15 저점(139.0조) 이후 소폭 반등했으나, 다시 감소 추세입니다
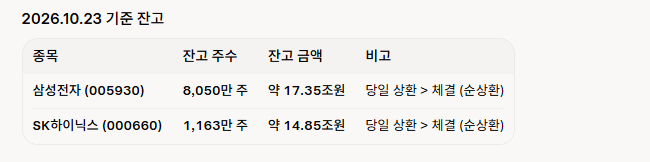
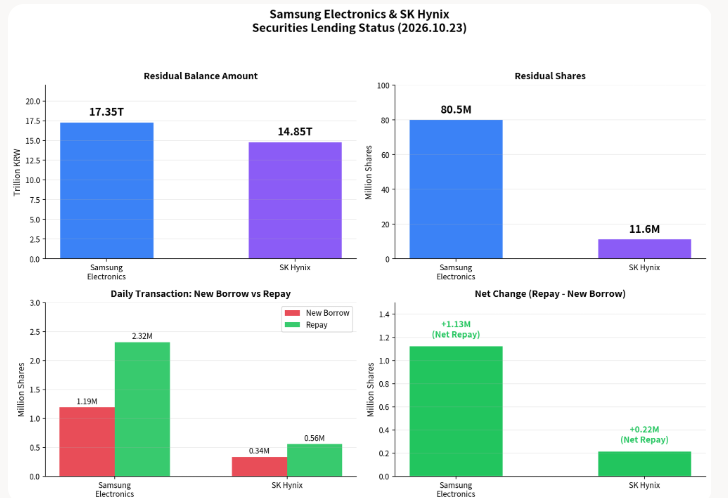
시장 전체적으로 대차잔고가 줄어드는 가운데, 삼전·하닉 모두 당일 순상환이 관찰되었습니다
해석 (과장 없이)
두 종목 모두 잔고 규모는 여전히 큼 (삼전 17조대, 하닉 15조대). 숏 포지션이 완전히 해소된 상태는 아닙니다
다만 10/23 기준으로 상환이 체결을 상회 → 숏커버(매수 상환) 흐름이 일부 나타났습니다
전체 대차잔고도 10월 들어 감소 추세. 이는 공매도 포지션 축소 또는 신규 대차 수요 둔화로 해석 가능합니다
숏스퀴즈 가능성은 “잔고가 많다”는 사실만으로 단정할 수 없음. 실제 스퀴즈는 급격한 주가 상승 + 숏커버 연쇄가 동반될 때 발생. 현재는 잔고 감소 + 순상환이 관찰되는 국면입니다
한 줄 요약
“변동성은 여전하고, 레버리지는 줄고 있으며, 숏 포지션도 일부 축소되고 있습니다. 다만 반등을 이끌 명확한 촉매는 아직 확인되지 않았습니다.”
지금은 “추가 급락 리스크가 완전히 사라진 안정기”도 아니고, “강력한 반등이 임박한 숏스퀴즈 구간”도 아닙니다.
디레버리징과 숏 축소가 진행 중인 가운데, 명확한 상승 촉매를 기다리는 구간으로 정리할 수 있습니다.