Postingan ini belum diterjemahkan ke Bahasa Indonesia. Menampilkan teks asli.
🇰🇷🇺🇸 한·미 증시 통합 주간 브리핑
2026년 10월 17일 토요일 | 한국 증시 중심
분석 기간: 2026년 10월 12~16일
한국 시장: 10월 16일 정규장 종가
미국 시장: 10월 16일 정규장 종가
다음 주 전망: 10월 19~23일
★ 이번 주 핵심 결론
한국 증시는 단순 조정을 넘어 급격한 위험회피와 유동성 위축이 동반된 국면에 진입했습니다.
KOSPI는 주간 -14.46%, KOSPI200은 -15.93%, KOSDAQ은 -10.93% 하락했습니다.
10월 15일에는 KOSPI와 KOSDAQ 모두 서킷브레이커가 발동됐습니다. 16일 반등했지만, 미국 증시는 한국장 마감 이후 반도체·AI 중심으로 다시 급락했습니다.
가장 중요한 변화는 시장의 위험이 단순한 금리 상승에서 AI 투자자금 조달과 수익성에 대한 의문으로 확대됐다는 점입니다. Reuters
① ★ 주간 핵심 판단
1. 시장 위험등급
평가 항목 | 10/10 | 10/17 | 변화 |
|---|
한국 시장 등급 | C+ | D / 고위험 | 악화 |
미국 시장 등급 | B | C / 위험 확대 | 악화 |
한국 Market Quant | 41 | 20/100 잠정 | ▼21 |
미국 Market Quant | 65 | 42/100 잠정 | ▼23 |
외국인 현물 수급 | 매우 부정적 | 대규모 매도 지속 | 🔴 |
반도체 펀더멘털 | 강함 | 강함·불확실성 증가 | 🟡 |
반도체 주가 추세 | 약세 | 급락 추세 | 🔴🔴 |
미국 AI 투자심리 | 경계 | 신용위험 우려 확대 | 🔴🔴 |
미국채 10년 | 약 5.24% | 약 5.10% | 🟢 |
Brent | $104.72 | $109.86 | 🔴 |
시장 변동성 | 높음 | 극단적 | 🔴🔴 |
다음 주 기본 시나리오 | 약세 | 급락 후 변동성 확대 | 경계 |
Quant 점수는 시장상태를 비교하기 위한 분석용 점수이며, 백테스트로 검증된 예측모형의 결과는 아닙니다. 특히 이번 주에는 파생시장과 섹터별 수급의 일부 자료가 확인되지 않아 잠정점수로 표시합니다.
2. 이번 주 시장을 움직인 세 가지 충격
첫째, 미국 물가의 예상 상회입니다.
9월 미국 CPI는 전년 대비 3.7%, PPI는 전월 대비 1.3% 상승했습니다. 모두 시장 예상보다 높았습니다.
둘째, AI 투자자금 조달에 대한 불안입니다.
AI 데이터센터 사업자의 막대한 차입과 미래 수익성에 대한 우려가 확대됐습니다. CoreWeave의 회사채 수익률이 15%를 넘어서면서 AI 인프라 투자에 대한 신용위험이 부각됐습니다.
셋째, 한국 반도체 대형주에 대한 외국인 매도입니다.
한국은 AI 메모리 산업에 대한 지수 집중도가 높기 때문에 글로벌 AI 투자심리 악화가 KOSPI에 더 큰 충격으로 전달됐습니다. Reuters
② 🇰🇷 한국 증시 주간 분석
1. KOSPI·KOSPI200·KOSDAQ 주간 성과
지수 | 10/8 종가 | 10/16 종가 | 주간 수익률 | 주간 고가 | 주간 저가 |
|---|
KOSPI | 6,625.93 | 5,668.05 | -14.46% | 6,589.69 | 5,450.81 |
KOSPI200 | 1,044.52 | 878.16 | -15.93% | 1,039.33 | 844.06 |
KOSDAQ | 892.27 | 794.78 | -10.93% | 891.79 | 745.43 |
주간 수익률은 직전 거래일인 10월 8일 종가 대비 10월 16일 종가로 계산했습니다. 고가와 저가는 10월 12~16일 전체 거래구간 기준입니다. Investing.com 한국어
★ 핵심 해석
이번 주는 세 지수 모두 두 자릿수에 가까운, 또는 이를 초과하는 하락률을 기록했습니다.
특히 KOSPI200이 KOSPI보다 더 크게 하락했습니다.
이는 대형주 중심의 매도압력이 강했다는 의미입니다.
지난주까지 상대적으로 견조했던 KOSDAQ도 이번 주에는 급락을 피하지 못했습니다.
따라서 현재는 특정 섹터의 조정보다 시장 전체의 위험회피가 우세한 상태입니다.
2. KOSPI 일별 흐름
날짜 | 종가 | 일간 등락률 | 특징 |
|---|
10/12 | 6,384.24 | -3.65% | 하락 확대 |
10/13 | 6,035.35 | -5.46% | 반도체 급락 |
10/14 | 6,008.81 | -0.44% | 6,000선 방어 |
10/15 | 5,554.22 | -7.57% | 서킷브레이커 발동 |
10/16 | 5,668.05 | +2.05% | 기술적 반등 |
10월 15일 KOSPI는 장중 5,450.81까지 하락했습니다.
이날 삼성전자는 약 9.5%, SK하이닉스는 약 11.1% 하락했습니다.
금융당국은 시장 상황을 점검하기 위한 긴급회의를 개최했습니다. Reuters
주간 가격 구조
6,625 → 6,035 → 5,451 → 5,668
입니다.
금요일 반등에도 주간 하락폭의 대부분은 회복하지 못했습니다.
따라서 현재 반등은 추세 전환보다 과매도 이후 기술적 반등으로 해석하는 것이 타당합니다.
3. 주간 변동성
주간 고저폭을 직전 거래주 마지막 종가로 나누어 비교했습니다.
지수 | 주간 고저폭 | 직전 종가 대비 |
|---|
KOSPI | 1,138.88p | 17.19% |
KOSPI200 | 195.27p | 18.69% |
KOSDAQ | 146.36p | 16.40% |
이는 연율화 실현변동성이 아니라 주간 가격 범위입니다.
세 지수 모두 16~19% 수준의 극단적인 주간 가격변동폭을 나타냈습니다.
현재는 일반적인 상승장 조정에 사용하는 손절·지지선 해석보다 유동성, 변동성, 매도압력의 변화를 우선 확인해야 하는 환경입니다.
4. 거래량·시장폭
지표 | 확인 결과 |
|---|
KOSPI 주간 거래량 | 약 18.09억 주 |
KOSDAQ 주간 거래량 | 약 24.86억 주 |
KOSPI 10/16 거래량 | 약 2.86억 주 |
KOSDAQ 10/16 거래량 | 약 4.43억 주 |
KOSPI 주간 거래대금 | 확인 불가 |
KOSDAQ 주간 거래대금 | 확인 불가 |
주간 상승·하락 종목 누계 | 확인 불가 |
거래량은 일별 지수 거래량을 합산했습니다. 거래대금은 별도 지표이므로 거래량을 금액으로 환산하지 않았습니다. Investing.com 한국어
시장폭(Breadth)
10월 15일 KOSPI에서는 거래된 917개 종목 가운데 상승 113개, 하락 789개였습니다.
상승 종목 비율은 약 12.3%입니다.
이는 시장 전반으로 매도압력이 확산됐음을 보여줍니다. Reuters
금요일에는 여러 업종이 반등했지만, 하루의 반등만으로 주간 시장폭이 회복됐다고 판단하기는 어렵습니다.
③ 🇰🇷 외국인·기관·개인 수급
1. 현물 수급
이번 주 한국시장 급락의 핵심은 외국인 매도입니다.
날짜 | 확인된 외국인 수급 | 시장 영향 |
|---|
10/13 | 약 -4.52조원 | 반도체 급락 |
10/15 | 약 -3.6조원 | 서킷브레이커 |
10/16 | 순매수 전환 | 기술적 반등 |
주간 전체 | 동일 기준 확정 누계 확인 불가 | 매도 우위 |
10월 16일 외국인 순매수 규모는 보도별 집계시점과 기준에 차이가 있어 확정 누계에 포함하지 않았습니다. 다만 외국인이 순매수로 전환했다는 방향은 확인됩니다. Seoul Economic Daily
★ 수급의 중요한 변화
10월 15일까지 외국인 매도가 지속됐습니다.
그러나 16일에는 외국인 매수가 유입됐고, 기타법인 매수도 시장을 지지했습니다.
특히 SK하이닉스의 자사주 매입이 기타법인 수급에 영향을 미쳤을 가능성이 보도됐습니다. Chosunbiz
다음 주 핵심은 외국인 하루 순매수가 아니라 3거래일 이상 순매수 지속 여부입니다.
2. 선물·프로그램·옵션
2-① ★ 이번 주 핵심 결론
이번 주 파생시장은 단순한 조정이 아니라, 급격한 가격 하락과 포지션 확대가 발생한 뒤 주 후반에 미결제약정(OI)이 축소되는 고변동성 국면이었습니다.
특히 금요일인 16일에는 현물시장이 강하게 반등했지만, 외국인은 선물을 대규모 순매도했고 OI도 감소했습니다. 따라서 현물 반등을 신규 선물 매수세가 확인해 준 상황은 아닙니다.
핵심 항목 | 주간 판정 |
|---|
KOSPI200 선물 가격 | 🔴 큰 폭 하락 |
외국인 선물 수급 | 🔴 주 후반 매도 우위 |
미결제약정 | 🟠 주중 급증 후 감소 |
외국인 현물 수급 | 🟡 매도 이후 금요일 순매수 |
옵션시장 | 🔴 풋 가격 급등·높은 변동성 |
VKOSPI | 🔴 48.89, 고위험 수준 |
거래량 집중구간 | 🔴 금요일 종가가 핵심 구간 아래 |
종합 시장국면 | 하락 충격 이후 반등 시도, 추세 전환 미확인 |
이번 주의 가장 중요한 질문은 “금요일 반등이 새로운 상승 추세의 출발인가, 아니면 급락 과정에서 누적된 포지션의 청산과 기술적 반등인가?”입니다.
현재 확인된 파생자료만 놓고 보면 후자의 가능성을 더 경계해야 합니다.
2-② ★ 주간 선물 가격과 미결제약정
KOSPI200 선물과 미결제약정 변화
2026년 10월 12~16일, 제공된 HTS 기준. 15일은 종가·OI 미확인으로 제외
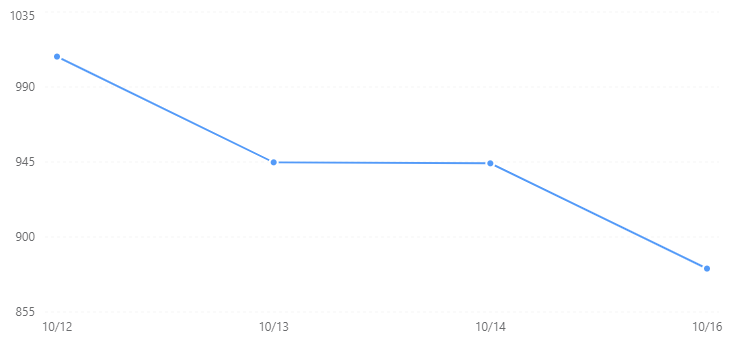
날짜 | K200 선물 | OI | 전일 대비 OI |
|---|
10/12 월 | 1,008.25 | 140,799 | +3,863 |
10/13 화 | 944.80 | 148,330 | +7,531 |
10/14 수 | 944.20 | 147,765 | -565 |
10/15 목 | 미확인 | 미확인 | 미확인 |
10/16 금 | 881.05 | 148,415 | -6,004 |
주의: 10월 16일 OI 증감 -6,004계약은 직전 거래일인 15일 대비입니다. 따라서 14일과 16일 사이의 차이를 15일 하루의 변화로 해석하면 안 됩니다.
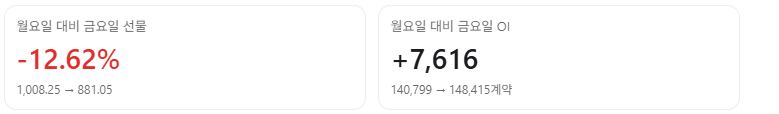
월요일에서 금요일까지 선물 가격은 약 12.62% 하락했지만, OI는 7,616계약 증가했습니다. 이는 주간 전체로 보면 급락 속에서 포지션 규모가 확대됐음을 뜻합니다. 다만 그 증가분이 모두 신규 매도 포지션이라는 의미는 아닙니다. 선물의 신규 매수와 신규 매도는 항상 계약의 양쪽에 존재하며, OI만으로 특정 투자자의 방향을 식별할 수 없습니다.
2-③ ★ 외국인 선물 수급 — 이번 주의 핵심
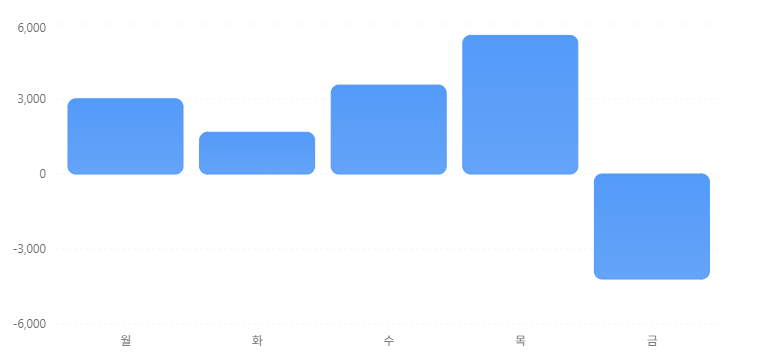
추가로 확인한 일별 선물 거래 자료에 따르면, 외국인의 선물 순매수는 월요일부터 목요일까지 플러스였다가 금요일에 큰 폭의 마이너스로 전환됐습니다.
코스피 선물 대시보드
날짜 | 외국인 K200 선물 순매수 | 방향 |
|---|
10/12 월 | +3,009계약 | 🟢 |
10/13 화 | +1,670계약 | 🟢 |
10/14 수 | +3,557계약 | 🟢 |
10/15 목 | +5,544계약 | 🟢🟢 |
10/16 금 | -4,200계약 | 🔴🔴 |
주간 합계 | +9,580계약 | 🟢 |
외국인 KOSPI200 선물 일별 순매수
계약 수 기준 · 외부 거래자료
여기서 주의할 점이 있습니다.
외국인이 주간 순매수 +9,580계약이라고 해서 현재 선물 순매수 포지션을 9,580계약 보유하고 있다는 뜻은 아닙니다. 이는 해당 기간의 거래 순매수 합계일 뿐, 이전에 보유했던 포지션이나 장외 헤지를 반영하지 않습니다.
또한 HTS의 금요일 외국인 선물 -9,540억 원과 외부 자료의 -4,200계약은 서로 다른 단위입니다. 수치가 달라 보이더라도 직접 비교하거나 더하면 안 됩니다.
★ 수급의 진짜 의미
이번 주 외국인 선물 매매는 한 방향으로 지속된 추세 매도가 아니었습니다. 오히려 급락 기간에 선물을 순매수하다가 금요일 반등일에 매도했다는 점이 특징입니다.
가능한 설명은 다음과 같습니다.
급락 기간의 기존 매도 포지션 청산 후 금요일 재조정
현물과 선물 간 시장 노출(베타) 조정
베이시스·차익거래·헤지 목적의 매매
금요일 반등을 이용한 신규 매도 포지션 구축
이 중 어느 하나를 확정할 자료는 아직 없습니다. 다만 금요일 외국인 선물 매도와 OI 감소가 함께 나타났으므로, 신규 매도 포지션이 대규모로 쌓였다고 단정하는 것 역시 무리입니다.
2-④ ★ 베이시스와 차익거래 구조
추가 확인된 일별 현·선물 종가 기준 베이시스는 다음과 같습니다.

indexflowpro.com
날짜 | 선물−현물 베이시스 | 상태 |
|---|
10/12 | +3.33p | 콘탱고 |
10/13 | +2.73p | 콘탱고 |
10/14 | +7.38p | 콘탱고 확대 |
10/15 | +0.60p | 급격히 축소 |
10/16 | +2.89p | 일부 회복 |
이번 주 베이시스는 플러스를 유지했지만, 10월 14일 +7.38p에서 15일 +0.60p로 급격히 축소됐습니다.
이는 선물의 상대가격이 급변했다는 뜻입니다. 다만 콘탱고라는 이유만으로 매수 우위라고 판단할 수는 없습니다. 잔존 만기, 금리, 배당 기대, 거래 시점 차이까지 고려해야 합니다.
금요일 +2.89p 회복은 긍정적이지만, 파생시장 전체가 정상화됐다고 판단하기에는 아직 이릅니다.
2-⑤ ★ 옵션시장과 변동성
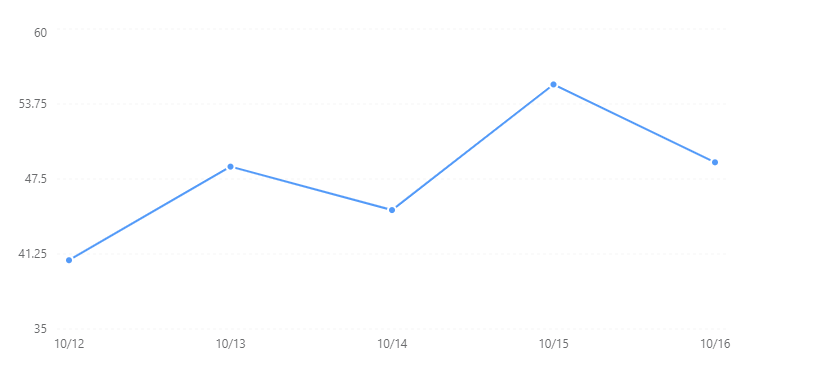
주간 VKOSPI 추이
VKOSPI 주간 변동
10월 12~16일 · 15일은 금요일 전일 대비 수치로 역산
날짜 | VKOSPI | 평가 |
|---|
10/12 | 40.73 | 높은 변동성 |
10/13 | 48.53 | 위험 확대 |
10/14 | 44.91 | 일시 완화 |
10/15 | 55.38 | 극단적 불안 |
10/16 | 48.89 | 완화됐지만 여전히 높음 |
10월 16일 VKOSPI는 전일보다 6.49p 떨어졌지만 48.89 자체가 높은 수준입니다. 단기적인 변동성 완화와 시장 안정은 다른 개념입니다.
코스피 선물 대시보드
특정 행사가의 옵션 OI 분석
11월물 옵션 | 10/13 OI | 10/14 OI | 10/16 OI |
|---|
콜 1045 | 366 | 391 | 427 |
풋 942 | 확인 필요 | 83 | 85 |
콜 1045는 주간에 OI가 증가했지만, 행사가가 현재 선물 가격보다 크게 높아졌습니다. 이를 강세 포지션 증가로 단정할 수 없습니다. 콜 매도자의 포지션 확대일 수도 있기 때문입니다.
풋 942는 현재 선물 881.05보다 행사가가 높아 내가격 상태입니다. 가격 변화에는 기초자산 가격 하락에 따른 내재가치 변화가 크게 작용하므로, 풋 프리미엄 상승을 전부 변동성 매수로 해석해서는 안 됩니다.
옵션시장의 주간 핵심은 특정 콜·풋의 OI 증가보다 VKOSPI가 55.38까지 치솟았다는 사실입니다.
④ 🇰🇷 한국 정책·기업실적·수출·금리
1. 이번 주 핵심 변화
변수 | 무엇이 변했는가 | 왜 중요한가 | 다음 주 확인 |
|---|
반도체 | AI 투자 지속성 우려 확대 | EPS 기대 재평가 | 메모리 가격·수주 |
외국인 | 대규모 매도 지속 후 16일 순매수 | 추세 전환의 선행조건 | 순매수 지속 |
금융당국 | 시장안정 긴급 점검 | 유동성 불안 완화 가능 | 추가 조치 |
미국 물가 | CPI·PPI 예상 상회 | 금리인하 기대 약화 | Fed 발언 |
국내 금리 | 10/15 국고채 금리 하락 | 할인율 부담 일부 완화 | 안정 지속 |
수출 | 반도체 수출의 높은 수준 유지 | 기업이익 지지 | 10월 잠정 수출 |
2. 국내 국고채
10월 15일 확인된 금리는 다음과 같습니다.
만기 | 금리 |
|---|
국고채 3년 | 3.861% |
국고채 10년 | 4.196% |
5년 | 확인 불가 |
미국채 금리 하락과 함께 국내 채권금리도 하락했습니다. Reuters
이는 할인율 측면에서 긍정적입니다.
하지만 금리 하락이 경기 둔화와 위험회피에서 비롯된 경우에는 주식시장에 반드시 긍정적인 것은 아닙니다.
현재는 금리 하락보다 주식시장의 신용·유동성 위험이 더 큰 변수라고 판단합니다.
⑤ ★ 한국 섹터 Quant 분석
1. 평가 방식
기존 섹터 평가 가중치를 유지합니다.
Factor | 가중치 |
|---|
상대강도(RS) | 20% |
추세 | 15% |
모멘텀 | 15% |
외국인·기관 수급 | 15% |
실적·뉴스 | 15% |
글로벌 연계 | 10% |
밸류에이션·과열 | 5% |
변동성·위험 | 5% |
다만 이번 주에는 전체 업종의 주간 RS와 투자주체별 수급을 동일 기준으로 확보하지 못했습니다.
따라서 아래 점수는 확정 Quant Score가 아닌 잠정 분석점수입니다. 확인되지 않은 RS나 수급을 실제 관측값처럼 채워 넣지 않았으며, 점수 순위도 실측 주간 수익률 순위가 아닙니다.
2. 섹터별 위험조정 평가
섹터 | 잠정 점수 | 대표 관찰종목 | 긍정 요인 | 위험 요인 | 다음 주 체크 |
|---|
방산·항공우주 | 46 | 한화에어로스페이스 | 수주·지정학 수요 | 시장 급락 | 상대강도 |
바이오·제약 | 43 | 셀트리온 | 방어적 순환매 가능 | 고금리·자금조달 | 거래량·RS |
전력기기 | 39 | HD현대일렉트릭, LS ELECTRIC | 데이터센터 전력수요 | AI 투자 축소 우려 | 수주 전망 |
자동차·부품 | 36 | 현대차 | 금요일 반등 | 경기·관세·유가 | 판매·환율 |
조선 | 35 | HD현대중공업 | 수주잔고 | 원가·금리 | 수주·마진 |
금융·증권 | 34 | KB금융, 하나금융지주 | 배당·자본정책 | 변동성·신용위험 | 외국인 수급 |
화장품·미용 | 33 | 에이피알, 코스맥스 | 해외 성장 | 소비 둔화 | 수출·실적 |
인터넷·AI·SW | 32 | NAVER | AI 서비스 성장 | 할인율·수익화 | 실적 |
로봇·기계 | 30 | 두산로보틱스, 로보티즈 | 자동화 투자 | 높은 변동성 | KOSDAQ RS |
2차전지 | 28 | LG에너지솔루션 | 일부 순환매 | 수요·금리 | 업종지수 |
반도체·AI | 22 | 삼성전자, SK하이닉스 | 메모리 수요·실적 | AI 신용위험·외국인 매도 | SOX·외국인 |
★ 이번 주 중요한 섹터 판단
반도체의 낮은 점수는 산업 펀더멘털이 붕괴됐다는 의미가 아닙니다.
현재 반도체 산업은 실적과 주가의 방향이 크게 다릅니다.
기업의 이익은 높은 수준을 유지하고 있지만 주식시장은 AI 인프라 투자의 자금조달과 미래 수익성을 재평가하고 있습니다.
10월 16일에는 삼성전자가 2.62%, SK하이닉스가 0.79% 반등했습니다. 반면 미국 반도체주는 한국장 마감 이후 다시 크게 하락했습니다. Chosunbiz
따라서 다음 주 월요일에는 미국 반도체 급락의 국내 전이 여부가 최우선 확인사항입니다.
⑥ 🇺🇸 미국 증시 주간 분석
1. 미국 주요 지수
지수 | 10/16 종가 | 주간 수익률 | 평가 |
|---|
S&P500 | 7,659.44 | -1.9% | 🔴 |
NASDAQ | 26,140.03 | -4.5% | 🔴🔴 |
Dow | 52,002.41 | +0.7% | 🟢 |
Russell2000 | 2,721.37 | -3.0% | 🔴 |
미국은 기술주와 중소형주가 약세를 보인 반면 Dow는 상대적으로 견조했습니다. AP News
미국 시장의 가장 중요한 변화
지난주까지 미국시장은 AI 대형주 중심의 상승이 유지됐습니다.
그러나 이번 주에는 AI 관련 기업에 대한 투자심리가 크게 악화됐습니다.
특히 NASDAQ은 주간 -4.5%를 기록했습니다.
이는 단순한 대형 기술주 차익실현을 넘어 AI 투자 테마 자체에 대한 위험 프리미엄이 높아지고 있다는 신호입니다.
2. 미국 반도체·AI
NVIDIA, Micron Technology, Broadcom 등 AI 관련 기업의 주가가 압박받았습니다.
10월 16일 Micron은 약 5.6% 하락했습니다.
필라델피아 반도체지수(SOX)도 하락세를 이어갔습니다.
시장이 우려하는 핵심은 다음과 같습니다.
AI 데이터센터 투자 확대 → 대규모 차입 → 금융비용 상승 → 투자수익률 불확실성 → 설비투자 축소 가능성
이 구조는 한국 반도체에 직접 연결됩니다.
미국 → 한국 전달경로
미국 AI 인프라 기업의 신용위험 상승
↓
AI 설비투자 증가율 둔화 우려
↓
HBM·DRAM 미래 수요 전망 재평가
↓
삼성전자·SK하이닉스 이익 추정치 불확실성 확대
↓
외국인 한국 반도체 비중 축소
↓
KOSPI200·KOSPI 하락압력
현재는 이 경로가 시장을 지배하고 있습니다. Reuters
3. 미국 시장폭
10월 16일 Reuters가 확인한 미국시장 내부 지표는 다음과 같습니다.
지표 | 결과 |
|---|
S&P500 상승·하락 종목 비율 | 하락 우위 |
NASDAQ 52주 신고가 | 49개 |
NASDAQ 52주 신저가 | 263개 |
SOX | 하락 |
AI 인프라 | 약세 |
NASDAQ 신저가 종목이 신고가 종목보다 약 5.4배 많았습니다. Reuters
미국 기술주 내부의 시장폭도 좋지 않습니다.
따라서 미국 지수의 단기 반등이 나오더라도 SOX와 NASDAQ 시장폭의 개선을 확인해야 합니다.
⑦ 🇺🇸 미국 물가·금리·고용·소비
1. 이번 주 주요 경제지표
지표 | 이전치 | 컨센서스 | 실제치 | Surprise | 주식 영향 |
|---|
9월 CPI YoY | 3.4% | 3.6% | 3.7% | 상회 | 🔴 |
9월 CPI MoM | 0.4% | 0.6% | 0.6% | 부합 | 🟡 |
근원 CPI MoM | — | 0.2% | 0.3% | 상회 | 🔴 |
9월 PPI MoM | 0.5% 수정 | 0.5% | 1.3% | 크게 상회 | 🔴🔴 |
9월 소매판매 MoM | 1.3% 수정 | 0.3% | 0.8% | 상회 | 🟡 |
9월 수입물가 MoM | 0.5% 수정 | 0.8% | 1.1% | 상회 | 🔴 |
자료는 미국 노동통계국, 인구조사국 및 Reuters 조사 컨센서스를 기준으로 했습니다. 소매판매 컨센서스는 Reuters 기준이며 조사기관에 따라 차이가 있을 수 있습니다. Bureau of Labor Statistics
★ 이번 주 가장 나쁜 지표
미국 PPI +1.3%입니다.
예상치 +0.5%를 크게 웃돌았습니다.
이는 에너지뿐 아니라 기업 생산비용 전반에 인플레이션 압력이 확대될 가능성을 보여줍니다.
높은 PPI가 소비자물가와 기업 마진에 얼마나 전가되는지가 다음 핵심 변수입니다.
2. 미국 국채금리
10월 16일 확인된 미국채 수익률은 다음과 같습니다.
만기 | 금리 |
|---|
2년 | 4.734% |
10년 | 5.097% |
30년 | 5.436% |
2Y–10Y 스프레드 | +36.3bp |
금리는 주간 기준 하락했습니다. The Wall Street Journal
중요한 해석
미국채 금리가 내려왔다는 사실은 긍정적입니다.
그러나 이번에는 금리 하락의 성격이 중요합니다.
경기 안정 + 물가 둔화 → 금리 하락
이라면 주식시장에 긍정적입니다.
반면,
AI 신용위험 확대 + 주식 매도 + 안전자산 선호 → 금리 하락
이라면 주식시장에 반드시 긍정적이지 않습니다.
이번 주에는 후자의 성격도 상당히 강했습니다.
따라서 미국 10년물 5.1% 하락만으로 위험자산 환경이 정상화됐다고 판단해서는 안 됩니다.
⑧ ★ 글로벌 Cross-Asset 주간 동향
1. 환율·에너지·금속
자산 | 확인 가격 | 기준 | 주간 방향 | 한국 영향 |
|---|
USD/KRW | 약 1,335원 | 10/16 해외 환율시세 | 원화 강세 | 🟢 |
DXY | 약 101.87 | 10/16 | 하락 | 🟢 |
USD/JPY | 약 158.0엔 | 10/16 | 제한적 변동 | 🟡 |
EUR/USD | 약 1.124 | 10/16 | 유로 강세 | 🟢 |
WTI | $101.41 | 10/16 | 상승 | 🔴 |
Brent | $109.86 | 10/16 | 상승 | 🔴🔴 |
천연가스 | 약 $3.12/MMBtu | 10/16 | 하락 | 🟢 |
금 | 약 $4,160~4,165/oz | 10/16 확인 시세 | 혼조 | 🟡 |
은 | 약 $57/oz | 10/16 선물시세 | 약세 | 🟡 |
구리 | 약 $6.564/lb | 10/16 선물시세 | 하락 | 🔴 |
환율은 한국 외환시장 공식 종가가 아닌 해외 시세를 포함하며, 금·은은 현물과 선물의 가격 차이가 있어 기준을 구분했습니다. 야후 금융
★ 유가가 다시 최대 위험으로 부상
Brent가 110달러에 근접했습니다.
중동 공급 차질 우려와 러시아 정유시설 관련 지정학적 위험이 유가 상승에 영향을 줬습니다. Reuters
한국은 원유 수입 의존도가 높습니다.
따라서 유가 상승은 다음 경로를 통해 부담이 됩니다.
유가 상승 → 수입물가 상승 → 기업 비용 증가 → 물가 압력 → 금리 부담 → 기업이익 압박
특히 항공·운송·화학·소비 관련 업종에 부정적입니다.
2. 곡물·암호화폐
자산 | 확인 가격 | 주간 변화 | 판단 |
|---|
옥수수 | 473.75센트/bu | -1.25% | 🟢 |
밀 | 657.75센트/bu | -1.97% | 🟢 |
대두 | 1,264.50센트/bu | -2.13% | 🟢 |
Bitcoin | 약 $82,000 | 약세권 | 🔴 |
Ethereum | 약 $2,460 | 약세권 | 🔴 |
곡물은 10월 9일과 16일 동일 선물계약의 가격을 비교했습니다. 암호화폐는 10월 16일 확인된 시점별 가격이며 24시간 거래로 인해 이후 변동할 수 있습니다. Investing.com Россия
종합 해석
곡물가격 하락은 식품물가 측면에서 긍정적입니다.
그러나 현재 인플레이션을 주도하는 것은 에너지입니다.
따라서 곡물 하락만으로 물가 위험이 해소됐다고 판단하기 어렵습니다.
⑨ ★ Cross-Asset Dashboard
핵심 여섯 가지 지표를 기준으로 분석합니다.
지표 | 현재 상태 | 위험조정 점수 |
|---|
USD/KRW | 원화 안정 | 65 |
미국채 10년 | 금리 하락·절대수준 높음 | 35 |
Brent | 110달러 근접 | 5 |
구리 | 주간 하락 | 40 |
금 | 혼조 | 50 |
Bitcoin | 위험선호 약화 | 35 |
Cross-Asset Score
38 / 100
이 점수는 여섯 변수에 동일 가중치를 부여한 위험환경 진단점수입니다.
지난주 33점보다 소폭 개선됐습니다.
그러나 여전히 위험회피 구간입니다.
원화와 미국채 금리는 개선됐지만 유가와 위험자산 투자심리가 좋지 않습니다.
⑩ ★ Macro Surprise Score
이번 주 발표된 주요 지표를 주식시장 관점에서 평가했습니다.
지표 | Surprise Score |
|---|
미국 CPI | -55 |
미국 PPI | -80 |
미국 소매판매 | -10 |
미국 수입물가 | -45 |
소매판매는 예상보다 높았지만 상승분에 휘발유 가격의 영향이 컸으므로 일반적인 소비 증가보다 보수적으로 평가했습니다.
네 지표의 동일가중 평균은 다음과 같습니다.
Macro Surprise Score = -48 / 100
지난주 -12점보다 악화됐습니다.
이는 이번 주 미국 경제지표가 주식시장에 대체로 부정적인 방향으로 작용했음을 의미합니다.
⑪ ★ Elliott Wave / NEoWave
1. KOSPI Elliott 시나리오
이번 주에는 지난주보다 하락 시나리오의 비중을 높입니다.
시나리오 | 분석 가중치 | 구조 | 확인조건 | 무효화 조건 |
|---|
하락 C파 연장 | 55% | 조정 하락 지속 | 5,451 이탈 | 6,035 회복 후 유지 |
복합조정·반등 | 30% | W-X-Y 또는 B-X | 5,451 지지·5,810 회복 | 5,451 재이탈 |
신규 상승 | 15% | 상승 초기파 가능성 | 6,035·6,384 회복 | 5,451 이탈 |
이 확률은 통계적으로 검증된 예측확률이 아니라 현재 가격 구조에 대한 시나리오 가중치입니다.
현재 가격 구조
6,625 → 5,451 → 5,668
입니다.
금요일 반등은 나왔지만 하락폭에 비하면 제한적입니다.
따라서 현재는 상승 3파보다 하락 연장 또는 복합조정 가능성이 높습니다.
2. KOSPI 핵심 가격 Map
가격 | 의미 |
|---|
6,384 | 중기 회복 확인선 |
6,035 | 주요 저항 |
5,810 | 금요일 장중 고점 |
5,668 | 금요일 종가 |
5,554 | 목요일 종가 |
5,451 | 주간 저점 |
5,450 이탈 | 하락 연장 위험 |
상승 확인조건
5,810 회복 → 6,035 돌파 → 외국인 순매수 지속
입니다.
하락 확인조건
5,451 이탈 → 거래량 증가 → 외국인 매도 재확대
입니다.
3. KOSPI200 Elliott
시나리오 | 가중치 | 확인조건 |
|---|
하락 연장 | 55% | 844 이탈 |
복합조정 | 30% | 844~942 중첩 |
상승 재개 | 15% | 942 회복 |
KOSPI200은 이번 주 -15.93% 하락했습니다.
대형주에 대한 매도압력이 KOSPI보다 강했습니다.
따라서 KOSPI200이 먼저 회복하지 못한다면 KOSPI 상승 전환도 신중하게 판단해야 합니다.
4. NEoWave 분석
글렌 닐리 관점에서는 이번 주의 급락이 중요한 의미를 가집니다.
가격 관계
이번 주 하락폭은 최근 반등폭을 크게 초과했습니다.
시간 관계
5거래일 중 4거래일 하락했고 마지막 거래일에 반등했습니다.
모노웨이브
일별 고저점만으로 세부 모노웨이브를 확정할 수 없습니다.
복잡성
현재는 단순 5파 하락 완료보다 복합조정이나 하락 연장 가능성을 함께 검토해야 합니다.
NEoWave 잠정 판단
구조 | 가중치 |
|---|
하락 연장 | 50% |
복합조정 | 35% |
신규 상승 | 15% |
닐리 기준에서도 가격 회복뿐 아니라 반등에 소요되는 시간과 이전 하락구간의 중첩 관계를 확인해야 합니다.
⑫ ★ 다음 주 주요 일정과 컨센서스
전망 기간: 10월 19~23일
다음 주에는 미국 기업실적이 핵심입니다.
특히 AI 투자 관련 기업의 실적과 향후 설비투자 전망이 중요합니다.
일정 | 이벤트 | 컨센서스 | 증시 민감도 |
|---|
10/19~23 | 미국 주요 기업실적 | 기업별 확인 필요 | 매우 높음 |
주중 | Tesla 실적 | 확인 불가 | 높음 |
주중 | Meta Platforms 실적 | 확인 불가 | 매우 높음 |
주중 | 반도체 장비기업 실적 | 확인 불가 | 매우 높음 |
주중 | 미국 주택·경기지표 | 컨센서스 확인 불가 | 중상 |
주중 | 한국 수출 잠정 동향 | 컨센서스 확인 불가 | 높음 |
10/27~28 | 미국 FOMC 예정 | 금리 동결 전망 우세 | 매우 높음 |
기업별 실적 발표일과 컨센서스는 확인 가능한 자료에 한계가 있어 임의로 확정하지 않았습니다. 다음 주 미국 기술기업의 실적이 AI 투자심리에 중요한 변수가 될 전망입니다. Investor's Business Daily
1. 가장 중요한 5개 기업 — EPS 컨센서스
발표일(미국) | 기업 | 예상 EPS | 전년 동기 EPS | 예상 증감 |
|---|
10/20 화 | General Motors (GM) | $3.52 | $2.80 | +25.7% |
10/20 화 | Netflix (NFLX) | $0.82 | $0.59 | +39.0% |
10/21 수 | Tesla (TSLA) | $0.21 | $0.37 | -43.2% |
10/21 수 | Meta (META) | $6.35 | $7.25 | -12.4% |
10/22 목 | Procter & Gamble (PG) | $1.89 | $1.99 | -5.0% |
Nasdaq 집계 EPS 기준, 2026년 10월 15일 오후 4:58(미 동부시간) 스냅샷. 전년 동기 대비 변화율은 해당 수치로 직접 계산했습니다.
Stock Titan
주의: Meta와 Tesla의 EPS 예상치는 집계기관이나 조정 EPS 적용 여부에 따라 차이가 큽니다. 실제 발표치를 비교할 때 반드시 같은 기준의 EPS를 사용해야 합니다.
2. 주요 25개 기업 실적 컨센서스
아래는 10월 16일 업데이트된 TheStreet Pro 집계를 동일한 기준으로 정리한 것입니다. EPS는 달러/주, 매출은 십억 달러(B, 10억 달러) 단위입니다. 회사가 발표할 실제 GAAP·조정 EPS와는 차이가 있을 수 있습니다.
TheStreet Pro
미국 발표일 | 기업 | EPS 예상 | 매출 예상 |
|---|
10/19 월 | Fifth Third (FITB) | $0.83 | $3.34B |
10/19 월 | Steel Dynamics (STLD) | $5.47 | $6.43B |
10/20 화 | GE Aerospace (GE) | $2.01 | $12.88B |
10/20 화 | Netflix (NFLX) | $0.82 | $12.87B |
10/20 화 | RTX (RTX) | $1.78 | $24.11B |
10/20 화 | Intuitive Surgical (ISRG) | $2.65 | $2.91B |
10/20 화 | 3M (MMM) | $2.39 | $6.61B |
10/20 화 | Capital One (COF) | $5.50 | $16.25B |
10/21 수 | Meta (META) | $6.58 | $63.34B |
10/21 수 | Tesla (TSLA) | $0.45 | $27.94B |
10/21 수 | Lam Research (LRCX) | $2.18 | $8.13B |
10/21 수 | Texas Instruments (TXN) | $2.42 | $5.92B |
10/21 수 | IBM (IBM) | $2.86 | $16.82B |
10/21 수 | Thermo Fisher (TMO) | $6.40 | $11.95B |
10/21 수 | Abbott (ABT) | $1.42 | $12.99B |
10/21 수 | NextEra Energy (NEE) | $1.18 | $8.87B |
10/21 수 | Danaher (DHR) | $1.92 | $6.56B |
10/22 목 | Procter & Gamble (PG) | $1.88 | $22.80B |
10/22 목 | Union Pacific (UNP) | $3.47 | $7.14B |
10/22 목 | Western Digital (WDC) | $4.08 | $4.14B |
10/22 목 | Lockheed Martin (LMT) | $7.52 | $20.48B |
10/22 목 | Bloom Energy (BE) | $0.69 | $1.06B |
10/22 목 | Honeywell (HON) | $2.17 | $5.01B |
10/22 목 | Newmont (NEM) | $1.95 | $6.30B |
10/22 목 | Blackstone (BX) | $1.28 | $3.33B |
컨센서스 차이: Meta의 EPS는 Nasdaq 스냅샷 $6.35, TheStreet Pro $6.58이며 Tesla는 각각 $0.21, $0.45입니다. 이는 집계 시점·기관별 추정치 및 EPS 정의 차이일 수 있습니다. 따라서 특정 수치를 절대적인 시장 합의치로 취급하지 않겠습니다.
3. 시장 영향력이 큰 기업 6개 집중 분석
Meta Platforms (META)
10/21 장후 | EPS $6.58 · 매출 $63.34B
핵심: 2027년 AI 설비투자 전망, 광고 수익성, 자유현금흐름(FCF). 매출이 예상치를 넘더라도 투자지출 전망이 과도하면 주가가 하락할 수 있습니다.
Lam Research (LRCX)
10/21 장후 | EPS $2.18 · 매출 $8.13B
핵심: DRAM·NAND 장비 수주, 첨단 패키징, 중국 매출과 수출규제. 삼성전자·SK하이닉스의 설비투자 전망에 가장 직접적인 참고자료입니다.
Texas Instruments (TXN)
10/21 장후 | EPS $2.42 · 매출 $5.92B
핵심: 산업용·자동차용 반도체 주문 회복과 재고 정상화. AI 외 일반 반도체 업황이 살아나는지 확인할 수 있습니다.
Tesla (TSLA)
10/21 장후 | EPS 집계기관별 $0.21~0.45 · 매출 $27.94B
핵심: 자동차 매출총이익률, 판매가격, 에너지 저장사업, 로보택시 투자비. 실적 수치보다 2027년 전망이 중요합니다.
Netflix (NFLX)
10/20 장후 | EPS $0.82 · 매출 $12.87B
핵심: 광고형 요금제 수익, 가입자 참여도, 영업이익률. EPS 예상 성장률은 약 39%지만 성장 둔화 우려도 있습니다.

Investor's Business Daily
Western Digital (WDC)
10/22 장후 | EPS $4.08 · 매출 $4.14B
핵심: 데이터센터용 대용량 HDD 수요, 클라우드 고객 발주, 가격과 마진. AI 데이터센터 저장장치 투자 추세를 확인하는 보조 지표입니다.
4. 반도체·AI 관련 실적의 한국시장 파급력
우선순위 | 미국 기업 | 확인할 변수 | 국내 연결 종목·업종 |
|---|
1 | Lam Research | 메모리 장비 주문·고객 CAPEX | 삼성전자·SK하이닉스·반도체 장비 |
2 | Meta | 2027 AI CAPEX·FCF | SK하이닉스·삼성전자·AI 인프라 |
3 | Texas Instruments | 산업·자동차 반도체 회복 | 삼성전기·자동차 전장 |
4 | Western Digital | 데이터센터 저장장치 수요 | 메모리·스토리지 공급망 |
5 | Bloom Energy | 데이터센터 전력 공급 | 전력기기·에너지 |
6 | Tesla | 자동차 마진·에너지 저장사업 | 자동차·2차전지·로봇 |
여기서 중요한 점은 미국 기업의 실적 발표가 국내 기업 실적을 직접 결정하지는 않는다는 것입니다. 특히 Lam Research의 장비 수주와 Meta의 투자지출은 국내 메모리 기업에 영향을 주는 선행지표로 활용하는 것이 적절합니다.
⑬ ★ 다음 주 시장 시나리오
1. KOSPI
시나리오 | 가중치 | 확인조건 |
|---|
상승 반등 | 25% | 5,810 회복·외국인 순매수 |
횡보·변동성 | 30% | 5,451~5,810 |
하락 연장 | 45% | 5,451 이탈·SOX 약세 지속 |
기본 판단
하락 연장 위험이 가장 높습니다.
다만 이번 주 이미 큰 폭으로 하락했기 때문에 기술적 반등 가능성도 상당합니다.
중요한 것은 반등의 지속성입니다.
금요일 하루 반등으로 추세 전환을 판단하기에는 근거가 부족합니다.
2. 미국 주요 지수
지수 | 상승 | 중립 | 하락 |
|---|
S&P500 | 30% | 35% | 35% |
NASDAQ | 25% | 30% | 45% |
Dow | 35% | 40% | 25% |
Russell2000 | 25% | 30% | 45% |
미국은 기술주와 중소형주가 상대적으로 취약합니다.
따라서 다음 주에는 S&P500보다 NASDAQ·SOX·Russell2000의 상대강도를 우선 확인해야 합니다.
⑭ ★ 최종 통합 Dashboard
항목 | 2026년 10월 17일 |
|---|
🇰🇷 한국 시장 등급 | D / 고위험 |
🇺🇸 미국 시장 등급 | C / 위험 확대 |
한국 Market Quant | 20 / 100 잠정 |
미국 Market Quant | 42 / 100 잠정 |
KOSPI 주간 | -14.46% |
KOSPI200 주간 | -15.93% |
KOSDAQ 주간 | -10.93% |
외국인 현물 | 대규모 매도 후 금요일 순매수 |
외국인 선물 | 주간 누계 확인 불가 |
OI·PCR | 확인 불가 |
반도체 추세 | 급락·위험 |
미국 SOX | 약세 지속 |
Macro Surprise | -48 |
Cross-Asset Score | 38 / 100 |
Elliott 기본 | 하락 C파 연장 55% |
NEoWave 기본 | 하락 연장 우위 |
다음 주 상승 | 25% |
다음 주 횡보 | 30% |
다음 주 하락 | 45% |
KOSPI 1차 저항 | 5,810 |
2차 저항 | 6,035 |
핵심 지지 | 5,451 |
미국채 10년 | 약 5.10% |
Brent | $109.86 |
최대 호재 | 금리 하락·과매도 반등 |
최대 위험 | AI 신용위험·외국인 이탈·고유가 |
다음 주 핵심 | SOX·외국인 수급·AI 기업실적 |
★ 최종 종합판단
이번 주 한국 증시는 매우 중요한 변곡점을 통과했습니다.
지난주까지는 강한 반도체 실적과 높은 미국 장기금리의 충돌이 핵심이었습니다.
그러나 이번 주에는 여기에 새로운 위험이 추가됐습니다.
AI 인프라 투자의 수익성과 자금조달 지속가능성에 대한 의문입니다.
이 위험은 단순히 반도체 주가만의 문제가 아닙니다.
AI 투자 확대에 의존하는 전력기기, 데이터센터, 반도체 장비, 로봇 등 여러 산업의 밸류에이션에도 영향을 줄 수 있습니다.
그렇다고 AI 산업의 장기 성장성이 끝났다고 판단할 근거도 부족합니다.
현재 확인된 것은 AI 투자에 대한 주식시장의 기대 수준이 낮아지고 있다는 사실입니다.
따라서 다음 주에는 세 가지를 가장 중요하게 보겠습니다.
① 미국 SOX가 하락을 멈추는가
한국 반도체의 단기 방향에 가장 직접적인 영향을 줄 수 있습니다.
② 외국인이 한국 현물과 선물을 동시에 매수하는가
하루 순매수보다 지속성이 중요합니다.
③ KOSPI가 5,810을 회복하고 6,035를 돌파하는가
이 조건이 충족되지 않으면 기술적 반등 이상의 의미를 부여하기 어렵습니다.
결론
현재는 저점 매수 기회를 확정하는 구간이 아니라, 급락 이후 시장이 새로운 균형가격을 찾는 구간에 가깝습니다.
한국의 반도체 펀더멘털은 여전히 중요한 강점입니다. 그러나 지금은 실적보다 글로벌 위험선호, 신용시장, 외국인 수급이 단기 주가를 더 강하게 결정하고 있습니다.
다음 주에는 지수 반등률보다 외국인 수급의 지속성, 미국 반도체의 상대강도, AI 신용위험 완화 여부를 우선 확인하는 것이 타당합니다.