This post has not been translated to English yet. Showing the original text.
오랫만에 올려 봅니다.
모두 성투하시길 바라요.
한 줄 결론 | AI 투자에 필요한 돈을 마련할 수 있는지가 시장의 핵심 쟁점으로 올라왔습니다. 반도체의 공급 부족과 전력·ESS 수요는 이어지지만, 환율과 납기·원가에 따라 3분기 이익 전망은 기업별로 갈립니다.
시장 한눈에 보기
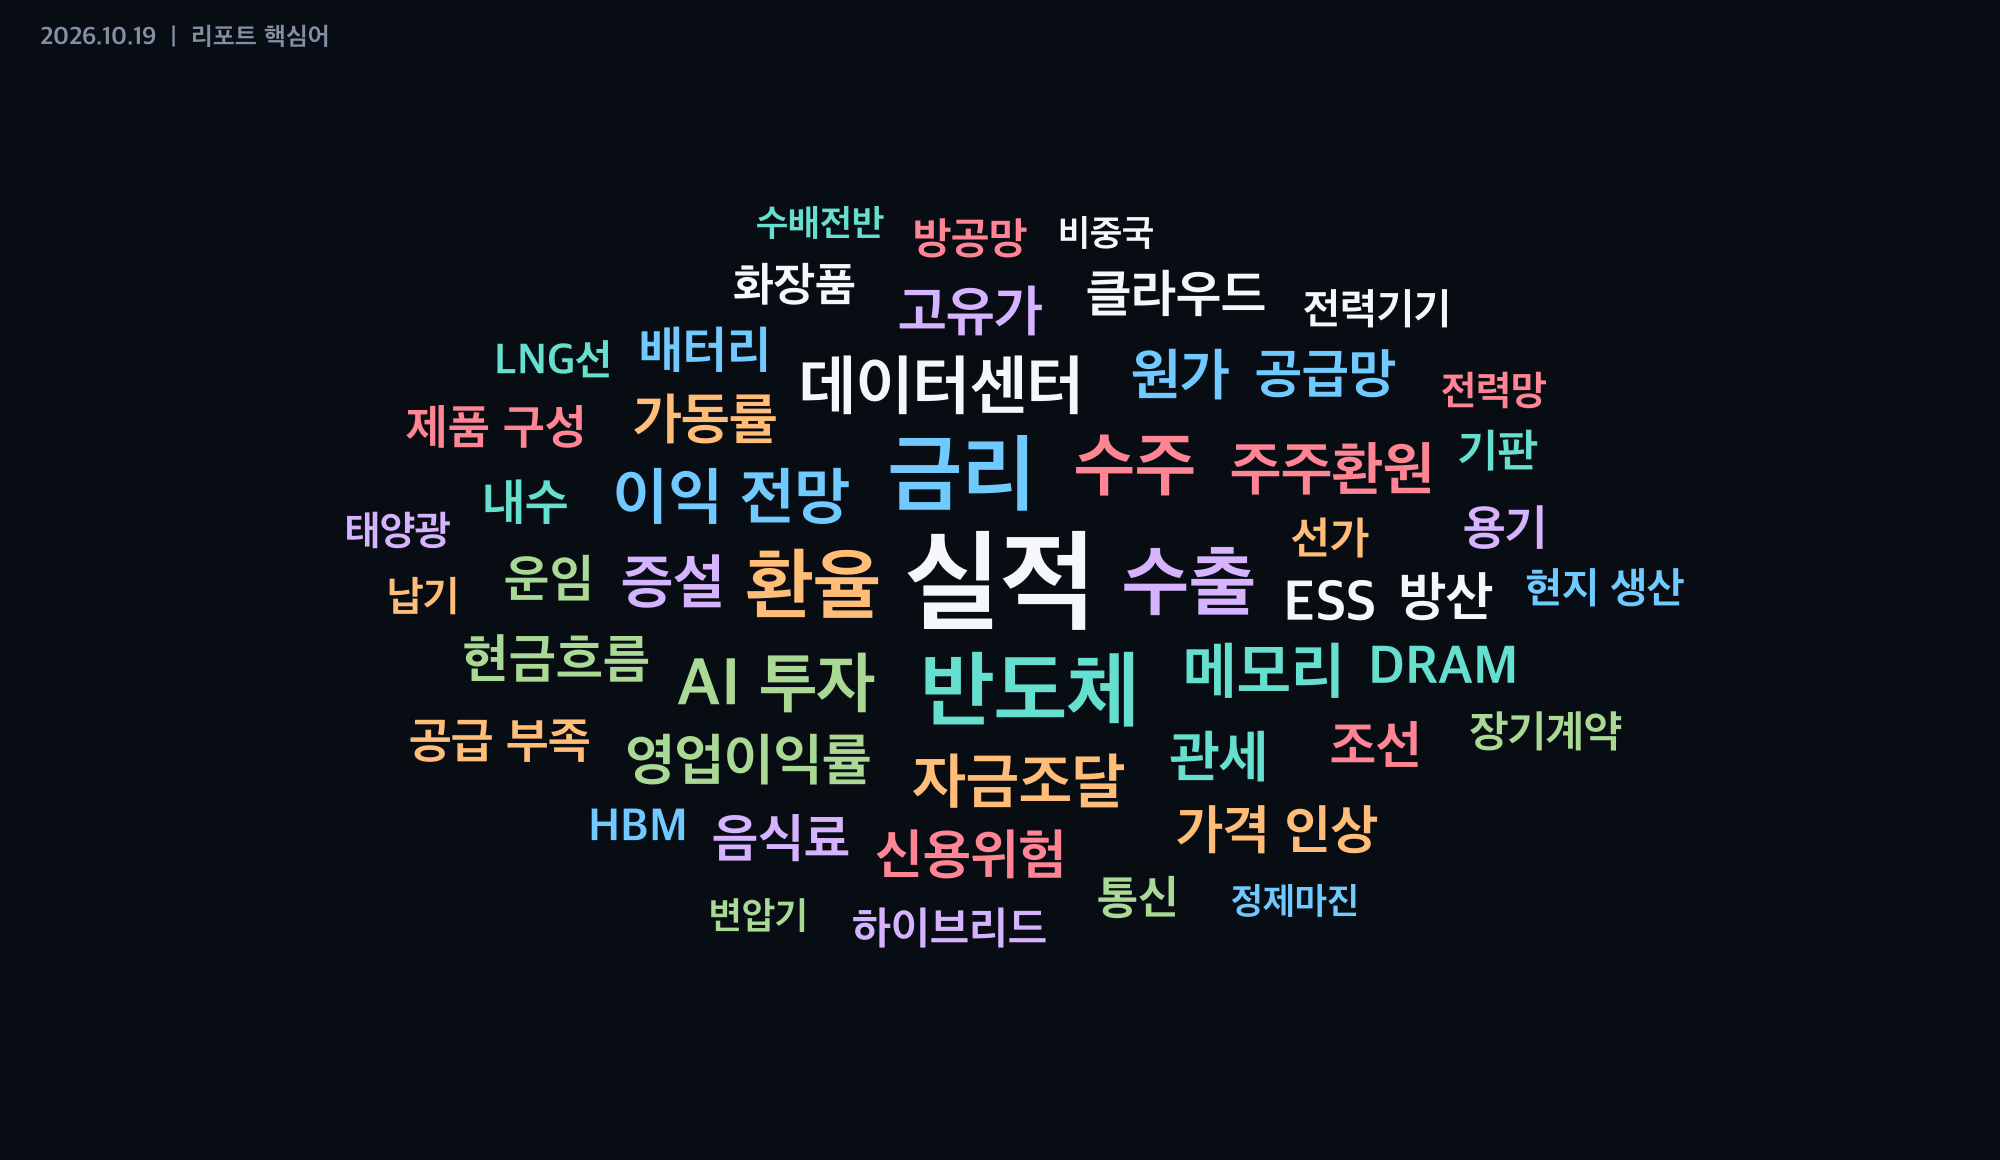
오늘 수집된 리포트 276개·2,633쪽을 취합했습니다. 대한항공의 같은 삼성증권 한·영문판을 통합해 독립 자료 275건으로 집계했습니다. 기업 중심 자료는 92건으로 분류했으며, 기업표에는 선별한 기업 자료 35건과 산업 자료 6건의 종목 분석을 묶어 33개 기업을 담았습니다. 투자레이더와 연결되는 16개 기업을 먼저 배치했습니다.
항목 | 10월 19일 마감 기준 | 확인된 흐름 |
|---|
KOSPI | 5,768.01 / +99.96 / +1.76% | 10월 16일 5,668.05에서 상승했습니다. |
KOSDAQ | 808.89 / +14.11 / +1.78% | 10월 16일 794.78에서 상승했습니다. |
메모리 대형주 | 삼성전자 218,000원 (+1.16%) / SK하이닉스 1,277,000원 (+0.39%) | 지수 반등과 함께 상승했지만 배터리 대형주보다 상승폭은 작았습니다. |
ESS·배터리 | LG에너지솔루션 432,000원 (+7.20%) / 삼성SDI 592,000원 (+11.70%) | 하나증권이 선호한 ESS 노출 대형주의 당일 상승폭이 컸습니다. |
전력기기 | LS ELECTRIC 164,600원 (+3.78%) / HD현대일렉트릭 525,000원 (+1.74%) | 수주 확대 전망과 환율·납기 영향에 따른 분기 이익 차이가 함께 제시됐습니다. |
국내 종목은 네이버 증권 KRX 구분 차트의 10월 19일 15:30 값과 10월 16일 15:30 값을 사용했습니다. 장후 값은 제외했고 등락률은 두 가격으로 계산했습니다. 지수는 같은 날짜의 마감 지수입니다. 워드클라우드는 중복을 제외한 제목·핵심 서술의 문서 빈도를 반영합니다. KOSPI 시세 · KOSDAQ 시세 · 종목 차트 조회 예시
오늘의 주목할 만한 리포트
AI 자본 사이클의 변곡점: 매출 규모보다 자금 조달과 회계 구조를 볼 때 · IBK투자증권 · 이승훈 (10/19)
AI 수요의 존재보다 매출이 현금으로 들어오고 인프라 투자금을 계속 조달할 수 있는지에 초점을 맞춥니다. 오픈AI·앤트로픽의 매출 집계 기준 차이와 코어위브 채권의 신용위험을 연결합니다. 회사별 매출 숫자를 단순 비교하기보다 집계 기준·부채 의존도·자금조달 여건을 확인해야 한다는 분석입니다.
이성을 찾아야 할 시기 · 미래에셋증권 · 김영건 (10/19)
TSMC·ASML의 수요·증설 전망과 메모리 가격을 근거로 반도체 비중 확대를 제시합니다. 2027년 DRAM 수요 증가율 전망은 소폭 낮아졌지만 주로 PC·모바일 조정이며 서버 수요는 유지된다는 판단입니다. 금융 불안과 실제 발주·가격 흐름을 함께 보게 하는 자료입니다.
Texas, 태양광 탐방기 · 교보증권 · 조혜빈 (10/19)
미국 태양광의 관심이 완제품 가격에서 셀·웨이퍼·폴리실리콘의 원산지와 조달 가능성으로 옮겨가고 있다고 설명합니다. 비중국 공급망과 미국산 셀의 기회를 제시하면서도 모듈 재고, 가동률, 세액공제와 공급 증가에 따른 프리미엄 축소를 함께 분석합니다.
2차전지 난세에 나타난 전극공정의 두 영웅 · IBK투자증권 · 유창근 (10/19)
국내 셀 업체의 투자 부진 속에서도 해외 고객과 전극공정 기술을 갖춘 장비사는 성장할 수 있다는 접근입니다. 피엔티와 SFA넥셀을 신규 분석하며 생산성·에너지 효율, 유럽·인도 등 고객 다변화와 현금창출력을 비교합니다.
한국 방산의 끝은 여기가 아니다 · 유진투자증권 · 양승윤 (10/19 수집본)
수요 부족보다 수주·인도·이익으로 이어지는 시점이 주가를 가른다고 봅니다. 폴란드 이후 미국·중동 진출과 현지화가 다음 성장축이며, 예산 제약 속 미사일·탄약 등 우선순위가 높은 무기체계에 주목합니다. 한화에어로스페이스를 최선호주로 제시합니다.
시장·산업 리포트 요약
1. 시장: 실적 호조와 자금조달 불안이 동시에 나타납니다
IBK투자증권의 「AI Money Map 03」과 유진투자증권의 「신용 균열과 진퇴양난」은 AI 기업이 투자에 필요한 돈을 계속 마련할 수 있는지를 핵심 문제로 봅니다. 이미 발표된 좋은 실적과 앞으로 집행할 설비투자의 재원은 서로 다른 판단 대상입니다. IBK는 연환산 매출의 집계 기준을, 유진은 취약 기업의 신용위험과 반도체 집중도를 강조합니다.
전략에서는 접근 시점이 갈립니다. 유안타증권·김용구의 「Panic과 Survival」은 과매도에 따른 진정 가능성에 무게를 둡니다. 반면 메리츠증권·「수급/심리 > 펀더/밸류」는 신용지표와 매도 압력이 안정될 때까지 매수 시점을 신중히 보자고 합니다. 두 견해 모두 이익 전망을 중시하지만, 낮아진 주가만으로 곧바로 반등을 기대할 수 있는지는 다르게 판단합니다.
증권사·자료 | 제시한 범위·기준 | 해석에 필요한 조건 |
|---|
유안타증권 · Panic과 Survival | KOSPI 심리·수급 저점 약 5,500 | 금리동결과 실적 시즌이 패닉을 진정시킨다는 전망입니다. |
신영증권 · 한국 증시의 구조 | 1차 하단 5,150~5,250 | 이익 추정치가 유지될 때의 PER·PBR 기준입니다. |
키움증권 · Kiwoom Weekly | 주간 예상 범위 5,200~5,900 | 지지선만 제시한 값이 아니라 주간 등락 범위입니다. |
2. 반도체: 공급 부족은 이어지지만 고객의 투자 지속성을 묻기 시작했습니다
하나증권·「DRAM 가격 상향 예상되는 가운데 공포감은 극대」는 4분기 DRAM 가격 상승폭의 추가 상향 가능성을 제시합니다. 그러나 메모리 가격 상승은 공급업체의 이익을 키우는 동시에 고객의 데이터센터 원가도 높입니다. 장기공급계약이 수요 가시성을 높여도 실제 매출 안정성을 확인하기까지 시간이 걸린다는 분석입니다.
교보증권·「자본 부족에 흔들린 반도체, 중장기 실적을 보자」와 미래에셋증권·「이성을 찾아야 할 시기」는 TSMC·ASML의 수요 전망을 근거로 업황 훼손이 과도하게 반영됐다고 봅니다. 미래에셋이 인용한 2027년 DRAM 수요 증가율은 24.5%→22.6%로 낮아졌지만, 조정의 중심은 PC·모바일이며 서버 수요는 견조하다는 구분입니다.
DS투자증권·「일체유심조」는 NVHBM 채택과 HBM 제품 구성 개선이 이익 저점을 높일 수 있다고 봅니다. 다만 가격 하락 폭을 제한적으로 둔 시나리오에 따른 결론입니다. 따라서 이번 자료들의 비중 확대 논리는 2027년 이익 전망이 유지되고 고객의 투자·발주가 실행된다는 조건 위에 놓여 있습니다.
3. IT 부품: 메모리 가격 상승의 효과가 기판과 완제품에서 다릅니다
대덕전자에 대한 iM증권·미래에셋증권의 공통 논지는 FC-BGA·MLB의 높은 가동률과 고부가 제품 확대입니다. 원화 강세에도 이익 추정치를 올렸으며, 메모리기판 가격 협상과 고객 선수금 기반 장기계약을 추가 변수로 봅니다. SK증권·「메모리로 재확장」은 DRAM 구조 변화와 NAND 고단화에 필요한 식각·증착 공정에서 램리서치의 기회를 설명합니다.
반면 대신증권·삼성증권의 LG디스플레이 분석은 반도체 가격 상승이 스마트폰·PC 원가와 판매가격을 높여 부품 발주를 줄일 수 있다고 경계합니다. 메리츠증권·키움증권의 폴더블 아이폰 분석은 초기 수요에 긍정적이지만 힌지·유리·조립 수율을 출하 확대의 조건으로 둡니다. 반도체 공급업체의 가격 상승을 모든 IT 부품사의 이익 개선으로 연결할 수 없는 이유입니다.
4. 전력기기: 수주 확대 속에서도 납기·환율에 따라 분기 실적이 갈립니다
iM증권의 LS ELECTRIC 분석은 북미 데이터센터의 온사이트 발전과 배전 투자가 단납기 수주를 늘린다고 봅니다. 16:00 투자레이더가 확인한 2027년 공급분 1,688.7억원 규모의 수배전반 PO는 이 흐름과 연결됩니다. 미국 자회사 대상 공급 공시이므로 최종 외부 프로젝트와 같은 금액을 두 번 합산하지 않았습니다. LS 공시
SK증권은 HD현대일렉트릭의 고마진 변압기 출하와 원화 강세를 함께 반영했습니다. 효성중공업은 납기 조정·운송 차질과 건설 일회성 비용으로 3분기 추정치를 낮추면서도 2027년 전망을 유지했습니다. 가온전선의 버스덕트와 솔루엠의 전력변환 장치는 전력 공급망이 건물 내부와 서버 랙까지 넓어지는 사례지만, 장기 프레임 계약과 공급 후보 선정의 진행 단계는 다릅니다.
5. 배터리: ESS와 해외 전극 장비를 중심으로 선별합니다
하나증권·「배터리 지속 비중 확대」는 최근 상승의 주된 이유를 미국 선거 기대보다 ESS 수주와 미국 생산능력 확대 기대에서 찾습니다. 전기차 업황과 리튬 가격은 여전히 부진하므로 LG에너지솔루션·삼성SDI 등 ESS 노출이 뚜렷한 기업과 부품·기자재를 선별하자는 의견입니다.
유진투자증권·「원전 PPA보다 ESS 계통보강이 우선」은 원전 직접 전력거래의 단기 제도 변경보다 ESS로 송전제약을 완화하는 정책에 주목합니다. 보고서가 근거로 든 2027년 대규모 ESS 예산안 5,724억원은 향후 계획입니다. IBK투자증권은 국내 셀 업체의 투자 회복과 별개로 유럽·인도 등 고객을 확보한 전극 장비사를 분석했습니다. 같은 배터리 업종에서도 최종 수요처와 고객 투자지역이 다릅니다.
6. 태양광: 미국 생산 여부와 함께 공정별 공급 부족을 봅니다
교보증권·「Texas, 태양광 탐방기」의 핵심은 미국 태양광을 하나의 시장으로 묶지 않는 데 있습니다. 모듈 생산능력은 빠르게 늘었지만 셀·웨이퍼·비중국 폴리실리콘의 조달 조건은 다릅니다. OCI홀딩스는 신규 고객 장기계약을, 한화솔루션은 미국산 셀·모듈의 가동률과 세액공제를 주요 이익 근거로 봅니다.
교보는 2027년 미국산 셀·모듈의 유효 수요를 4~11GW, 공급을 약 12GW로 추정하고 2028년 공급 확대에 따른 프리미엄 축소 가능성도 제시합니다. 미래에셋증권의 「미국 태양광, 관세 위험 낮은 공급망 선호 강화 지속」과 IBK투자증권의 「태양광, 미국은 가격을 높이고 중국은 기술을 담근다」도 원산지·독자 기술에 주목합니다. 규제에 따른 가격 방어와 기존 재고 소진·원료비·실제 가동률이 함께 이익을 결정한다는 흐름입니다.
7. 방산: 예산 확대 기대에서 현지화·인도 실적으로 중심이 옮겨갑니다
유진투자증권·「한국 방산의 끝은 여기가 아니다」는 무기 수요는 유지되지만 재정 부담 때문에 예산 증가 속도는 느려질 수 있다고 봅니다. 이에 따라 폴란드 이후 미국·중동 시장과 현지 생산 거점을 확보하고, 미사일·탄약처럼 예산 우선순위가 높은 제품에 진입하는 기업을 중시합니다. DS투자증권의 유럽 방산 분석도 연말 발주 기대가 실제 계약으로 이어지는지를 관건으로 제시합니다.
기업별 분기 전망은 같은 방향이 아닙니다. 현대차증권은 한화에어로스페이스의 수출 인도 이연, LIG의 개발비 증가로 기대치 하회를 예상합니다. 한화시스템은 예상보다 적은 자체 개발비와 수출 레이더 매출로 상회를 예상합니다. 신규 해외 협력과 비구속적 합의는 수주 전망의 근거이며, 인도 일정·개발비 집행이 당장 발표할 이익을 가릅니다.
8. 조선: 신규 수주·선가·분기 이익이 서로 다른 방향으로 움직입니다
키움증권은 HD한국조선해양·HD현대중공업·한화오션의 3분기 이익이 조업일수·환율 등으로 기대치에 못 미칠 것으로 봅니다. 삼성중공업은 고가 선박 비중과 비용 개선으로 기대치 부합을 예상합니다. 16:00 투자레이더의 HD현대중공업 9월 말 수주 누계 184억8,500만달러는 신규 일감 지표이며 이익 추정치와 구분됩니다. 월간 수주 공시
메리츠증권·「위기의 조선주, 실마리는 보인다」는 LNG·군함 발주 확인이 늦어지는 점을 지적하면서도 미국 LNG 인프라와 데이터센터용 엔진 등 후속 기회를 제시합니다. 신영증권의 선가 자료에서는 10월 16일 신조선가지수는 소폭 하락하고 중고선가지수는 상승했습니다. 중고선 수요 증가를 신조 LNG선 발주의 즉각적인 증가로 바꾸어 읽지 않는 것이 중요합니다.
9. 자동차·타이어: 판매량보다 생산 차질과 비용 전가의 차이가 커집니다
BNK투자증권은 현대차의 생산 차질·고정비와 기아의 원재료비·유럽 전기차 수익성을 반영해 3분기 눈높이를 낮췄습니다. 현대차는 신차 교체, 기아는 북미 하이브리드·고가 트림이 회복 근거입니다. 삼성증권의 현대모비스 분석은 안정적인 A/S 이익에 전장시스템의 매출·마진이 더해지는 다른 성장 경로를 제시합니다.
하나증권의 9월 타이어 자료는 글로벌 신차용(OE)·교체용(RE) 타이어 판매량이 각각 전년 대비 3%·2% 감소했다고 설명합니다. 가격 인상에도 원재료·운임·관세가 이익 개선을 늦춥니다. 한국타이어에 대한 한화투자증권·현대차증권의 추정치 차이도 비용 관리와 자회사 이익 평가에서 발생합니다. 완성차 판매 증가만으로 부품·타이어의 이익 증가를 일률적으로 예상하기 어렵습니다.
10. 화장품·음식료·유통: 환율 영향과 내수 흐름을 나눕니다
교보증권의 화장품 전략은 브랜드사의 원화 환산 매출 감소와 ODM·용기업체의 수주 증가를 구분합니다. 달바글로벌은 B2B·광고비·외화비용 효율화, 펌텍코리아는 생산능력 확대와 가격 인상이 근거입니다. 상상인증권은 한국콜마의 국내 기초제품 수주를 긍정적으로 보지만 코스메카코리아의 미국 고객 발주 공백은 별도로 반영했습니다.
하나증권의 음식료 분석은 원화 강세가 수입 원료비를 낮추는 효과와 해외 매출의 원화 환산액을 줄이는 효과를 함께 봅니다. 삼양식품은 판매량·가격·지역 구성, KT&G는 실적과 자사주 매입이 주요 변수입니다. 반면 같은 하나증권의 유통 심층자료는 실질소득 정체와 이자 부담, 백화점 성장 둔화를 이유로 업종 중립을 유지합니다. 수출 소비재와 국내 유통의 회복을 같은 흐름으로 보지 않습니다.
11. 금융·채권: 금리 상승의 수익 효과와 신용위험 확산을 구분합니다
삼성증권의 금융 Weekly는 은행의 다음 분기 순이자마진(NIM), 대출 등 이자수익 자산의 증가와 보험의 수익성을 실적 확인 대상으로 봅니다. 하나증권의 은행 Weekly는 시장 대비 덜 하락했다는 사실만으로 업종 환경이 좋아졌다고 평가하지 않으며, 신한지주의 롯데손보 인수 후 추가 자본 투입과 수익성 회복을 주요 조건으로 둡니다.
메리츠증권·「흔들리는 위험자산, 부각되는 채권의 역할」은 안전자산 수요를 인정하면서도 고유가가 물가와 추가 긴축 우려를 남긴다고 봅니다. NH투자증권의 국내 크레딧 분석은 CP 금리 상승을 발행 증가와 금리 인상 기대 반영으로 설명하고 전면적인 자금경색 가능성은 낮게 평가합니다. 미국 AI 취약 기업과 국내 단기자금시장을 같은 신용 위기로 묶지 않는 견해입니다.
12. 소프트웨어·통신과 기타 업종: 기존 사업의 매출 전환을 확인합니다
교보증권의 LG씨엔에스 분석은 금융 차세대 프로젝트 이행과 외부 클라우드 사용량이 이익 증가로 이어진다는 내용입니다. 대신증권의 통신서비스 Weekly는 통신 3사의 기업사업 성장과 비용 감소, 향후 AIDC 가동을 구분합니다. 삼성증권의 KT클라우드 자료도 공급 확대 계획과 신규 시설의 가동·수익성 개선 시점에 주목합니다.
비AI 분야에서는 키움증권 엔터 Weekly가 신규 앨범·해외 투어와 관객 확대를 취합했습니다. 하나증권 제약·바이오 자료는 선급금 인식 시점, 마일스톤과 환율이 실적 기대와 실제 발표의 차이를 만들 수 있다고 설명합니다. 두 분야는 산업 전체 성장률보다 기업별 발매·공연·계약 이행 일정의 중요성이 큽니다.
기업 리포트 요약
투자레이더에서 다룬 기업을 우선 배치했습니다. 목표가는 선별한 원문의 현재 유효값이며, 여러 값은 독립 전망을 한 번씩 반영한 단순 평균·최저·최고입니다. 평균은 원 단위로 반올림했습니다. 산업자료 안의 기업분석도 포함했고, 리포트별 평가연도·가정이 다른 경우 본문에 표시했습니다.
1. 16:00 투자레이더와 연결되는 기업
기업 | 현재가 | 목표가 | 리포트별 핵심 |
|---|
삼성전자 (005930) | 218,000원 (+1.16%) | 평균 480,000원 / 최저 400,000 / 최고 560,000 | ① 대신증권·「과도한 하락」(10/15) — 매수·56만원. 모바일 DRAM 가격 상승과 설비·노광장비 공급 제약을 근거로 하락이 과도하다고 봤습니다. ② 미래에셋증권·「이성을 찾아야 할 시기」(10/19) — 40만원·비중 확대 의견. 서버 수요와 메모리 가격을 근거로 비중 확대를 제시합니다. 두 목표가는 추정·평가 기준이 다른 독립 전망입니다. |
SK하이닉스 (000660) | 1,277,000원 (+0.39%) | 평균 3,150,000원 / 최저 3,100,000 / 최고 3,200,000 | ① 대신증권·「과도한 하락」(10/15) — 매수·320만원. 장기계약과 유동적인 장비투자로 공급 급증 위험을 조절할 수 있다는 논리입니다. ② 미래에셋증권·「이성을 찾아야 할 시기」(10/19) — 310만원·비중 확대 의견. AI 서버 수요와 DDR5 가격의 견조함을 강조합니다. 공통 전제는 고객 투자와 메모리 이익 전망의 유지입니다. |
대덕전자 (353200) | 133,800원 (+1.59%) | 평균 185,000원 / 최저 180,000 / 최고 190,000 | ① iM증권·「3Q 실적 추정치 상향 조정 → 서프 기대」 — 매수·19만원. 3분기 영업이익을 760억→812억원으로 올렸습니다. FC-BGA 가동률과 MLB 증설 효과가 근거입니다. ② 미래에셋증권·「환율로 날 막을 순 없다」 — 매수·18만원, 영업이익 804억원 예상. BT 기판까지 번지는 공급 부족에 주목합니다. 메모리기판 추가 가격 인상과 선수금 기반 장기계약은 협의·추진 단계입니다. |
LS ELECTRIC (010120) | 164,600원 (+3.78%) | 235,000원 | iM증권·「단납기 수주로 실적개선 가속화 및 800VDC 성장성 가시화」 — 매수·23만5,000원으로 하향. 올해 신규 수주 6조원 이상과 3분기 영업이익 1,958억원을 예상합니다. 북미 데이터센터의 수배전·온사이트 발전 수요가 핵심입니다. 기존 단납기 수주의 매출 전환과 개발 중인 800VDC 제품군의 향후 기여를 나누어 봅니다. |
HD현대일렉트릭 (267260) | 525,000원 (+1.74%) | 650,000원 | SK증권·「일시적인 환율 역풍」 — 매수·65만원으로 하향. 3분기 영업이익 2,970억원 예상. 고마진 변압기 출하가 늘지만 원화 강세가 환산 매출과 수익성을 누릅니다. 배전·회전기기 확대로 중장기 성장을 예상하며, 단기 목표가에는 낮아진 평가 배수를 적용했습니다. |
효성중공업 (298040) | 1,936,000원 (+0.52%) | 2,500,000원 | SK증권·「펀더멘털은 여전히 견고」 — 매수·250만원으로 하향. 3분기 영업이익 2,770억원으로 컨센서스 하회 예상. 북미 고마진 프로젝트 납기 조정과 운송 차질, 건설 일회성 비용이 원인입니다. 2027년 전망은 유지하며, 이번 분기의 매출 이연과 전력 수요 전망을 구분합니다. |
LG씨엔에스 (064400) | 69,900원 (+7.21%) | 89,000원 | 교보증권·「대외 매출 증가로 이익 성장 재개」 — 매수·8만9,000원 유지. 3분기 영업이익 1,406억원 예상. 외부 고객의 클라우드 사용량, 금융 차세대 사업 이행, 데이터센터 가동이 성장을 뒷받침합니다. 2027년 전망에는 신규 AI 팩토리의 기여가 아직 반영되지 않았으며 사업 구체화를 후속 변수로 봅니다. |
달바글로벌 (483650) | 169,600원 (-1.34%) | 310,000원 | 교보증권·「비우호적 환율에도 수익성 기대치 상회 중」 — 매수·31만원 유지. 3분기 매출 1,650억원·영업이익 321억원·이익률 19.4% 예상. 원화 환산 매출 감소를 B2B 확대와 외화비용 감소, 광고비 효율화가 일부 상쇄합니다. 북미·유럽 오프라인 유통 확대와 4분기 성수기가 후속 성장 요인입니다. |
한국콜마 (161890) | 128,300원 (-1.16%) | 170,000원 | 상상인증권·「여름이 전부는 아니다」 — 매수·17만원 유지. 3분기 영업이익 873억원 예상. 국내 기초제품 수주와 미국 신규 고객이 성장을 견인하고, 중국은 둔화될 전망입니다. 일부 용기 부족으로 밀린 물량의 4분기 반영과 2027년 하반기 세종 신공장 가동을 주요 일정으로 제시합니다. |
HD한국조선해양 (009540) | 271,500원 (+2.45%) | 530,000원 | 키움증권·「글로벌 조선 건조 역량 확대에 주목」 — 매수·53만원으로 하향. 3분기 영업이익 1조4,938억원으로 기대치 하회 예상. 핵심 자회사의 조업일수 감소·환율·선종 구성 영향입니다. 상선 수주 목표 초과 달성과 동남아 건조 거점 확대는 중장기 성장 근거로 봅니다. |
HD현대중공업 (329180) | 345,500원 (-1.71%) | 720,000원 | 키움증권·「예고되었던 단기 부진, 중장기 성장성 유효」 — 매수·72만원으로 하향. 3분기 영업이익 9,185억원 예상. 조업일수와 환율 때문에 눈높이를 낮췄지만 고가 선박·친환경 엔진 비중 확대는 유지됩니다. 16:00 투자레이더의 9월 수주 누계와 분기 이익 추정은 서로 다른 지표입니다. |
한화오션 (042660) | 64,200원 (-1.23%) | 119,000원 | 키움증권·「새로운 성장 동력이 필요」 — 매수·11만9,000원으로 하향. 3분기 영업이익 5,053억원으로 기대치 하회 예상. 조업일수·환율 외에 에너지플랜트와 특수선의 고정비 부담이 있습니다. 고선가 선박 매출 확대와 별도로 태국 호위함 등 후속 특수선 본계약이 필요하다는 판단입니다. |
현대차 (005380) | 326,000원 (+4.49%) | 500,000원 | BNK투자증권·「절치부심」 — 매수·50만원으로 하향. 3분기 영업이익 2조3,382억원으로 컨센서스보다 8.5% 낮게 추정합니다. 생산 차질과 고정비·재료비가 주요 원인입니다. 4분기 이후 아반떼·투싼 세대교체와 하이브리드 확대에 따른 판매 회복을 기대합니다. |
기아 (000270) | 116,000원 (+5.26%) | 170,000원 | BNK투자증권·「우공이산」 — 매수·17만원으로 하향. 3분기 영업이익 2조2,849억원으로 컨센서스보다 약 5% 낮게 예상합니다. 물량·평균판매가격이 함께 개선되지만 원재료비와 유럽 전기차의 낮은 이익 기여가 부담입니다. 북미 하이브리드·고가 트림 확대와 비용 상승을 함께 반영했습니다. |
현대모비스 (012330) | 365,500원 (+3.69%) | 580,000원 | 삼성증권·「성장주는 처음입니다」(10/16) — 매수·58만원 유지. A/S의 안정적인 이익에 전장시스템 성장이 더해지는 구조입니다. 2027년 Si-IGBT 탑재 예상과 센서·통합제어기 확대를 제시합니다. SiC-MOSFET은 2029년 양산 목표로, 현재 매출과 개발 로드맵의 시점이 다릅니다. |
한국타이어앤테크놀로지 (161390) | 64,600원 (+2.54%) | 평균 84,667원 / 최저 80,000 / 최고 89,000 | ① 한화투자증권·「고원가 영향 본격화되나, 수익성 역량으로 방어」 — 매수·8만9,000원, 3분기 영업이익 5,543억원 예상. ② 현대차증권·「불황형 선호주」 — 매수·8만원, 5,738억원 예상. 자회사 이익과 비용 관리에 더 긍정적입니다. ③ 하나증권·「글로벌 타이어 판매 동향」 — 8만5,000원. 원가·관세로 가격 인상 효과가 늦어지는 상황에서도 업종 내 상대 선호를 유지합니다. |
2. 산업 흐름을 설명하는 추가 주요 기업
기업 | 현재가 | 목표가 | 리포트별 핵심 |
|---|
가온전선 (000500) | 254,500원 (+1.39%) | 미제시 | iM증권·「AIDC 버스덕트 타고 실적성장 가속화」 — 의견 없음. 미국 자회사 LSCUS의 버스덕트·배전케이블이 핵심입니다. 장기 프레임 계약과 개별 프로젝트 공급을 구분하며, 생산능력 확대 후 매출·마진 반영에 주목합니다. |
솔루엠 (248070) | 15,580원 (+11.05%) | 28,000원 | 미래에셋증권·「전력 기업으로 급부상」 — 매수·2만8,000원 유지. 2027년 전력 컨버터 매출 2,000억원을 전망합니다. 글로벌 CSP 공급 후보군에 포함된 것으로 파악하지만 고객사 선정·양산이 남아 있습니다. 기존 ESL 이익과 신규 AI 서버 전원 매출 전망을 구분합니다. |
삼성물산 (028260) | 285,000원 (-0.52%) | 510,000원 | 유안타증권·「하이테크 가즈아!」 — 매수·51만원 유지. 3분기 영업이익 9,663억원 예상. 평택 P5 공사와 이후 용인 반도체 단지가 하이테크 수주·매출 확대의 중심입니다. P5 후속 공사 수주와 원전 프로젝트는 보고서가 제시한 예정 일정입니다. |
현대건설 (000720) | 94,900원 (+1.17%) | 평균 187,500원 / 최저 170,000 / 최고 205,000 | ① 한화투자증권·「3분기 실적은 세이프」 — 매수·17만원, 영업이익 2,184억원 예상. ② 유안타증권·「본업은 순항 중! 원전은 조금만 기다려 주세요!」 — 매수·20만5,000원, 2,160억원 예상. 본업 개선에는 동의하지만 원전 계약 시점은 늦어지고 있습니다. SMR·불가리아 사업별 본계약 일정을 따로 봅니다. |
삼성중공업 (010140) | 18,300원 (-0.54%) | 34,000원 | 키움증권·「비우호적인 환경에도 돋보이는 실적」 — 매수·3만4,000원으로 하향. 3분기 영업이익 3,413억원으로 컨센서스 부합 예상. 고가 선박 비중과 비용 개선이 조업일수 감소를 상쇄합니다. 부유식 데이터센터(FDC)는 기존 선박 실적과 별도로 추진 중인 신사업입니다. |
한화에어로스페이스 (012450) | 905,000원 (+1.91%) | 평균 1,490,000원 / 최저 1,320,000 / 최고 1,660,000 | ① 현대차증권·「수출 인도 물량 이연, 지상방산 실적 숨 고르기」 — 매수·132만원. 3분기 영업이익 1조78억원으로 기대치 하회 예상. 수출 인도의 4분기 집중을 반영합니다. ② 유진투자증권·「한국 방산의 끝은 여기가 아니다」 — 매수·166만원. 미국·중동 진출과 현지 생산 거점을 더 높게 평가합니다. |
한화시스템 (272210) | 82,000원 (+3.80%) | 평균 95,500원 / 최저 93,000 / 최고 98,000 | ① 현대차증권·「예상보다 낮은 자체 투자개발비」 — 매수·9만3,000원, 3분기 영업이익 720억원 예상. ② 대신증권·「컨센서스 상회 전망」 — 매수·9만8,000원, 710억원 예상. 수출 레이더·위성 사업을 긍정적으로 보며, 필리조선소의 중단영업 반영 시점과 개발비 집행에 따른 이익 변동을 남겨 둡니다. |
LIG디펜스앤에어로스페이스 (079550) | 597,000원 (+4.01%) | 평균 918,333원 / 최저 830,000 / 최고 1,000,000 | ① 현대차증권·「개발비 부담에 컨센서스 하회 전망」 — 매수·92만5,000원, 3분기 영업이익 900억원 예상. ② 대신증권·「컨센서스 하회 전망」 — 매수·83만원, 800억원 예상. 각각 2028년·2027년 이익을 목표가에 적용합니다. ③ 유진투자증권·「한국 방산의 끝은 여기가 아니다」 — 매수·100만원. 방공체계·미사일과 현지화를 중시합니다. |
OCI홀딩스 (010060) | 218,000원 (+9.66%) | 430,000원 | 교보증권·「Texas, 태양광 탐방기」 기업분석 — 매수·43만원 유지. 비중국 통합 공급망과 미국 신규 고객의 장기계약이 근거입니다. 3분기 영업이익 753억원으로 기대치 하회 예상이나, 신규 고객 공급 개시는 2027년으로 봅니다. 2029년 폴리실리콘 증설 계획은 선수금·차입 조달과 연결됩니다. |
한화솔루션 (009830) | 33,950원 (+7.95%) | 40,000원 | 교보증권·「Texas, 태양광 탐방기」 기업분석 — 매수·4만원으로 하향. 미국산 셀의 희소성은 유지되지만 카터스빌 가동률을 보수적으로 잡았습니다. 미국산 셀·모듈 효과는 2027년 1분기부터 본격 반영할 전망이며, 기존 모듈 재고와 경쟁사 공급 확대가 가격 프리미엄을 제한할 수 있습니다. |
피엔티 (137400) | 32,500원 (+9.24%) | 47,000원 | IBK투자증권·「2차전지 난세에 나타난 전극공정의 두 영웅」 — 신규 매수·4만7,000원. 중국 고객사의 유럽 증설과 인도·동남아 턴키 수요를 근거로 고객 다변화를 평가합니다. 장비 사업에서 벌어들인 돈을 소재 증설에 재투자하는 만큼 수주 매출화와 투자금 회수도 함께 봅니다. |
SFA넥셀 (222080) | 8,600원 (+7.50%) | 10,500원 | IBK투자증권·「2차전지 난세에 나타난 전극공정의 두 영웅」 — 신규 매수·1만500원. 전극공정 기술과 현금창출력, 디스플레이 장비 회복을 강조합니다. 모회사와의 하이브리드 코터·건식 전극 개발은 향후 경쟁력이며 신규 고객 채택·수주가 후속 조건입니다. |
LG디스플레이 (034220) | 7,460원 (-0.40%) | 평균 10,600원 / 최저 10,500 / 최고 10,700 | ① 대신증권·「3Q 실적의 추가 하향, 고통과 인내의 시간」(10/19) — 매수·1만500원, 3분기 영업이익 2,451억원 예상. ② 삼성증권·「과도한 주가 조정」(10/16) — 매수·1만700원, 2,347억원 예상. 원화 강세와 칩 가격 상승에 따른 완제품 수요 조정을 함께 경계합니다. |
코스메카코리아 (241710) | 111,200원 (-1.77%) | 140,000원 | 상상인증권·「용기를 너무 걱정하지 말아요」 — 매수·14만원 유지. 3분기 영업이익 304억원 예상. 국내 기초제품 수주는 강하지만 미국 대형 고객 발주 공백과 중국 부진이 연결 실적을 누릅니다. 용기 이슈는 대부분 해소된 것으로 판단하며, 미국 재발주와 2027년 오창 증설에 주목합니다. |
펌텍코리아 (251970) | 71,800원 (+0.70%) | 미제시 | 교보증권·「탄탄한게 매력, 높아지는 실적」 — 의견 없음. 3분기 영업이익 232억원으로 기대치 상회 예상. 6공장·사출라인 증설로 수주에 비해 부족했던 생산능력을 보완하며 가격 인상도 반영됩니다. 4분기 증설분의 온기 반영이 핵심입니다. |
삼양식품 (003230) | 1,250,000원 (+1.71%) | 1,900,000원 | 다올투자증권·「기우였네요」 — 매수·190만원 유지. 3분기 영업이익 1,798억원으로 기대치 부합 예상. 원화 강세를 판매량 증가와 비용 통제가 상쇄합니다. 2027년 중국공장 가동 후 기존 중국향 수출 물량을 고단가 지역으로 얼마나 빠르게 돌릴 수 있는지가 관건입니다. |
대한항공 (003490) | 27,100원 (+2.85%) | 평균 37,333원 / 최저 32,000 / 최고 40,000 | ① 삼성증권·「성수기 다운 별도 실적」(10/16) — 중립·3만2,000원. ② LS증권·「고유가 면역력」 — 매수·4만원, 엔진 MRO와 통합 효과를 평가합니다. ③ iM증권·「과도한 주가 하락은 매수 기회」 — 매수·4만원. 2027년 항공유 가격 하락을 가정합니다. 별도 영업이익 4,212억원이라는 잠정 실적은 같지만 비용 전가·유가 가정에서 평가가 갈립니다. 삼성 한·영문판은 한 건으로 집계했습니다. |
과거 리포트 분석 의견
10월 2일 종합 요약과 비교하면 수요가 확산되는 산업이라는 큰 틀은 유지되지만, 고객의 자금조달과 기업별 매출 인식 시점을 보는 비중이 커졌습니다.
비교 주제 | 10월 2일의 논점 | 10월 19일에 더해진 근거 |
|---|
AI 공급망 | CPU·일반 서버·검사장비·전력까지 수요 확대 | 자금조달 여건이 주문 집행을 뒷받침하는지와 장기계약·장비 교체 전 회수 가능성을 중시합니다. |
환율과 기업 이익 | 강한 업황과 분기 이익 하향의 공존 | 대덕전자처럼 제품 구성으로 환율을 상쇄한 기업과 LG디스플레이·일부 전력기기처럼 추정치가 낮아진 기업을 나눕니다. |
코스메카코리아 | 현대차증권은 국내 성장·미국 부진과 용기 이연에 주목 | 상상인증권은 국내 수주를 유지하면서 미국 대형 고객 발주 공백과 대부분 해소된 용기 문제를 구분했습니다. 서로 다른 증권사 분석의 비교입니다. |
자체 분석 연계도
연계 기준은 「2026.10.19 오후, 기업 IR·공시 및 리포트 점검」의 16:00:47 확인 종료본입니다. 공시에서 확인한 사건과 이를 재인용한 리포트를 독립 계약 두 건으로 세지 않았습니다.
섹터 | 리포트와 연결한 핵심 | 이번 종합 요약 반영 |
|---|
반도체 | 대덕전자 실적 추정 상향과 메모리·기판 공급 부족 | 삼성전자·SK하이닉스·대덕전자를 우선 배치했습니다. 금융지원 정책과 기업의 실제 발주를 구분했습니다. |
에너지 | LS ELECTRIC PO, HD현대일렉트릭·효성중공업의 분기 변수 | 기존 전력기기와 ESS, 태양광·버스덕트·전력변환을 하위 분야별로 나눴습니다. |
화장품 | 달바 수익성·한국콜마 수주·ODM와 용기의 생산능력 | 달바·한국콜마를 먼저 두고 코스메카·펌텍을 추가했습니다. |
로봇 | 두산로보틱스의 전략·개발 계획 | 새 유료 매출·재주문 근거가 부족해 계획 단계로 유지하고 별도 기업표 행은 추가하지 않았습니다. |
조선 | HD현대중공업 9월 수주 누계와 3분기 이익 프리뷰 | 수주·선가·분기 이익을 구분해 HD 계열·한화오션과 삼성중공업의 차이를 정리했습니다. |
금융 | 자본정책·신용 여건과 은행 실적 발표 | 은행·보험·증권의 실적·건전성 기준으로 연결했습니다. PRS 지분 거래를 조선 신규 수주로 반영하지 않았습니다. |
자동차 및 부품 | 현대차·기아·한국타이어와 현대모비스 전장 성장 | 레이더에 포함된 네 기업을 모두 우선 표에 넣고 생산 차질·원가·제품 구성 차이를 남겼습니다. |
인터넷 및 소프트웨어 | LG씨엔에스 외부 고객·기수주 사업 매출화 | LG씨엔에스를 우선 배치했습니다. NAVER의 무료 서비스 발표와 신규 유료 매출은 구분했습니다. |
연결된 일정은 에코프로비엠 납입 10월 23일·상장 예정 11월 5일, LG에너지솔루션 지정예고의 이의 신청 기한 10월 27일입니다. 리포트의 ESS 성장 전망과 자금 납입·공시 절차의 완료 여부는 따로 확인할 대상입니다.
당일 시장 검증
논점 | 10월 19일 가격 반응 | 보고서와 대조한 결과 |
|---|
반도체 반등 | 삼성전자 +1.16% / SK하이닉스 +0.39% / 대덕전자 +1.59% | 낙폭과대 의견이 다수였지만 당일 상승폭은 ESS 대형주보다 작았습니다. |
전력기기 | LS ELECTRIC +3.78% / HD현대일렉트릭 +1.74% / 효성중공업 +0.52% | 수요 전망이 비슷해도 기업별 가격 반응은 달랐습니다. |
ESS·전극 장비 | LG에너지솔루션 +7.20% / 삼성SDI +11.70% / 피엔티 +9.24% / SFA넥셀 +7.50% | ESS 노출과 해외 장비 고객을 선별한 자료와 함께 볼 만한 당일 강세였습니다. |
화장품 | 달바 -1.34% / 한국콜마 -1.16% / 코스메카 -1.77% / 펌텍 +0.70% | 수익성·수주에 대한 긍정적인 전망과 당일 주가의 방향이 일치하지 않은 기업이 있습니다. |
조선 | HD한국조선해양 +2.45% / HD현대중공업 -1.71% / 한화오션 -1.23% / 삼성중공업 -0.54% | 수주 호조만으로 조선주가 함께 반등한 날은 아니었습니다. |
태양광 | OCI홀딩스 +9.66% / 한화솔루션 +7.95% | 비중국 공급망·미국산 셀 관련 자료와 함께 볼 수 있지만 기업별 실적 반영 시점은 남아 있습니다. |
자료·검증 및 한계
분석 대상은 2026년 10월 19일 폴더의 수집본입니다. 실제 발간일이 10월 15일·16일인 자료도 있으며 주요 인용과 기업표에 해당 날짜를 표시했습니다. 시장·산업 보고서의 주요 서술과 선택한 기업의 표지·본문·핵심 표를 확인했고, 전체 재무 부록을 모두 검토한 것은 아닙니다. 특수 인코딩·이미지형 주요 자료 13건은 최대 앞 3쪽을 문자 인식으로 보완했습니다.
회사 실적 전망·목표가·정책 효과·고객 채택 예상은 해당 증권사 분석입니다. 원문에서 확인하지 못한 기업별 확정 발주·수율·최종 고객 계약은 추가하지 않았습니다. 16:00 투자레이더의 공시 확인 범위는 그 시각까지이며, 이후 공시를 전수 갱신한 문서는 아닙니다.
같은 전망인 대한항공 삼성증권 한·영문본은 하나로 계산했습니다. 한 기업에 대한 다른 증권사 분석과 내용이 다른 주간·심층 보고서는 독립 자료로 유지했습니다. 기업표의 목표가 평균에는 중복본·과거 목표가·컨센서스를 넣지 않았습니다.
워드클라우드는 추출 가능한 제목과 핵심 서술을 이용해 문서별 반복을 제한하고 같은 문단·한영 중복본을 제외했습니다. 재무표의 PER·PBR·ROE 등 반복 항목은 집계에서 뺐습니다. 원문 리포트·투자레이더·과거 요약은 제목·날짜로 출처를 남겼으며 공개 본문에는 로컬 문서 링크를 넣지 않았습니다.